⏰ 4 min de leitura
A Rumo (RAIL3), ferrovia de carga controlada pela Cosan, transportou 2% mais carga entre julho e setembro e mesmo assim teve lucro líquido ajustado de R$ 605 milhões no 3º trimestre de 2026, 17,4% menos que um ano antes. O balanço saiu nesta sexta-feira (13) e ficou abaixo dos R$ 639,3 milhões que os analistas esperavam, segundo a média da LSEG publicada pelo Money Times.
A explicação está no custo. A receita líquida subiu 3,5%, mas o custo dos serviços prestados aumentou 8,1%, e as despesas comerciais, gerais e administrativas, 24,6%. Com o gasto correndo mais que o faturamento, a margem encolheu, e a dívida maior comeu mais um pedaço do lucro na linha dos juros.
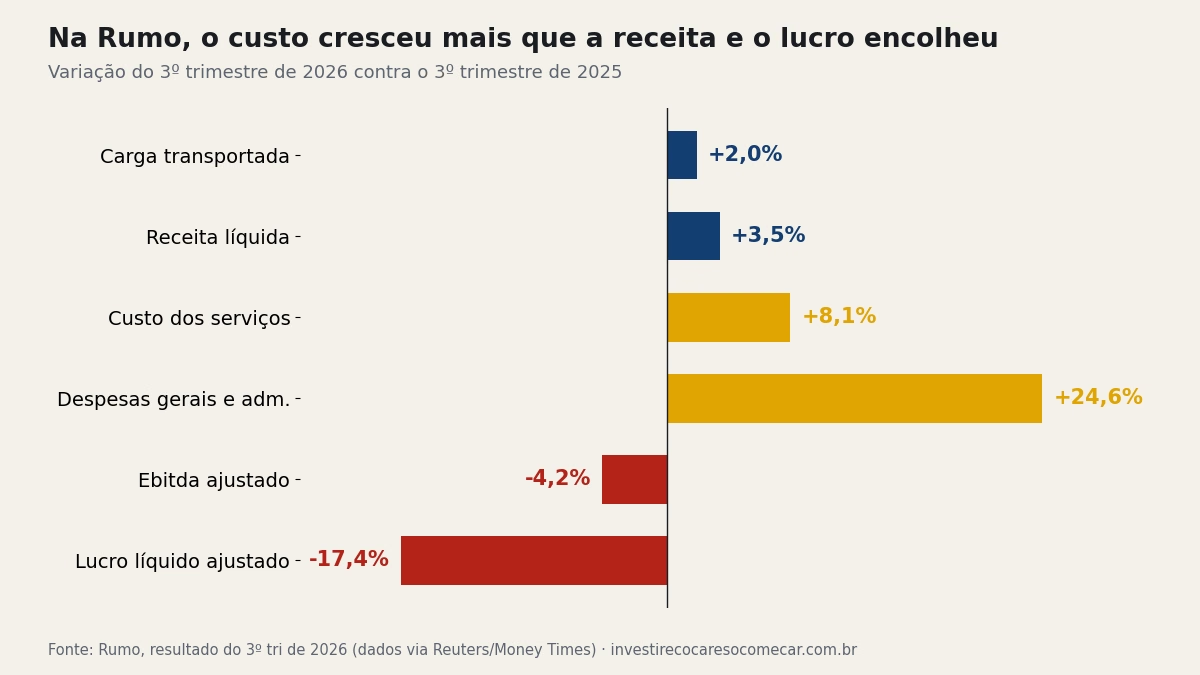
Custo da Rumo sobe 8,1%, mais que o dobro da alta da receita
No 3º trimestre de 2025, a Rumo faturou R$ 3,82 bilhões e gastou R$ 1,98 bilhão com o custo dos serviços, segundo o balanço daquele período. Aplicando as altas deste ano sobre essa base, a receita cresceu cerca de R$ 134 milhões, e o custo, cerca de R$ 160 milhões. Ou seja: cada real a mais que entrou pelo frete saiu de novo, com sobra, para pagar a operação.
O Ebitda ajustado, que mede o que a operação gera antes de juros, impostos e depreciação, caiu 4,2%, para R$ 2,22 bilhões, também um pouco abaixo dos R$ 2,26 bilhões projetados. A margem passou de 60,6% para 56,1%. Na prática, de cada R$ 100 de receita, a ferrovia transformava R$ 60,60 em geração de caixa operacional; agora são R$ 56,10, R$ 4,50 a menos em cada R$ 100 faturados.
Lucro, margem e dívida da Rumo no 3º tri
| Indicador | 3º tri 2025 | 3º tri 2026 | Variação |
|---|---|---|---|
| Ebitda ajustado | R$ 2,31 bi | R$ 2,22 bi | -4,2% |
| Margem Ebitda | 60,6% | 56,1% | -4,5 pontos |
| Lucro líquido ajustado | R$ 733 mi | R$ 605 mi | -17,4% |
| Lucro líquido contábil | R$ 415,9 mi | R$ 439,2 mi | +5,6% |
| Dívida líquida / Ebitda | 1,9 vez | 2,2 vezes | +0,3 |
Os dois lucros andam em direções opostas porque medem coisas diferentes. O contábil, de R$ 439,2 milhões, é o que consta no formulário entregue à CVM, compilado pela TradeMap, e cresceu 5,6% sobre os R$ 415,9 milhões de um ano antes. O ajustado, de R$ 605 milhões, é o número que a empresa e os analistas usam para comparar trimestres, porque tira efeitos que não se repetem. É por ele que o mercado mede se o resultado veio dentro ou fora do esperado.
A dívida líquida fechou setembro em R$ 17,8 bilhões, 19,5% acima de um ano antes. Em reais, são cerca de R$ 2,9 bilhões a mais em 12 meses, quase cinco vezes o lucro ajustado do trimestre. Com ela, a alavancagem, que compara a dívida com a geração de caixa da operação, subiu de 1,9 para 2,2 vezes.
O que o balanço muda para quem tem RAIL3 e CSAN3
Para o acionista da Rumo, o trimestre mostra que crescer em volume não bastou: com 2% mais carga, o lucro ajustado encolheu R$ 128 milhões em um ano. A recuperação depende de dois movimentos que a própria empresa anunciou e que ainda não aparecem nos números de setembro. O primeiro é o corte de gastos: a Rumo diz ter começado a vender ativos fora do negócio principal, incluindo duas aeronaves corporativas, e a reduzir despesas com instalações, tecnologia, viagens e consultorias. Segundo a companhia, os benefícios “devem ser capturados de forma progressiva”.
O segundo é o preço do frete. A campanha de contratação de cargas para 2027 começou há pouco e segue a estratégia divulgada em agosto, de “equilibrar volumes e preços, sem perseguir ganhos de participação que não se traduzam em retornos adequados”. Na prática, a Rumo sinaliza que prefere perder um pouco de carga a fechar contrato com frete baixo. A aposta é trocar parte do volume por margem.
O resultado também interessa a quem tem Cosan. A Rumo é controlada pela holding, que nesta semana apresentou um plano para vender parte da fatia na ferrovia, fatia que já vale cerca de metade da Cosan na bolsa. Um lucro menor e uma dívida maior na controlada entram na conta de quanto essa fatia pode valer numa venda.
Por que o lucro caiu muito mais que o Ebitda?
O Ebitda para antes dos juros. Abaixo dele, o lucro absorve a despesa financeira de uma dívida que cresceu 19,5% em um ano. Por isso a queda de 4,2% na operação virou queda de 17,4% no lucro ajustado.
A dívida de 2,2 vezes o Ebitda preocupa?
O que pesa é a direção: o indicador saiu de 1,9 para 2,2 vezes em 12 meses, num trimestre em que a geração de caixa caiu. Quanto mais alto, mais do lucro vai para os juros antes de chegar ao acionista. A venda de ativos e o corte de despesas anunciados no balanço servem, em parte, para frear essa subida.