⏰ 4 min de leitura
O Banco Central passou a projetar, em novembro de 2026, um IPCA de 4,7% para 2027, ante 3,9% na reunião de setembro. A revisão está na ata do Comitê de Política Monetária (Copom) divulgada nesta terça-feira (10), referente à reunião de 3 e 4 de novembro em que a Selic ficou em 13,75% ao ano em 4 de novembro. O documento não dá prazo para voltar a cortar os juros.
Para quem deixa dinheiro no CDI, a conta muda pelo lado da inflação, não da taxa. Aplicados por um ano a 100% do CDI de 13,65% ao ano (taxa de 9 de novembro), R$ 10 mil viram R$ 11.126 depois do imposto de renda de 17,5%. Descontada a projeção de setembro do BC para o IPCA de 2027, o ganho real seria de R$ 708. Com a projeção da ata nova, cai para R$ 627: R$ 82 a menos de poder de compra, com a mesma taxa no extrato.
Quatro choques de oferta levaram o Copom a rever a inflação
A ata lista quatro choques que empurraram os preços desde setembro: o petróleo mais caro por causa dos conflitos no Oriente Médio, os efeitos do El Niño sobre safras e custo de energia, o fim da escala 6×1, que encarece a mão de obra, e o real mais fraco por causa das incertezas da política doméstica.
Ao mesmo tempo, o BC diz que a economia perde fôlego mais rápido. O comércio mostra “inflexão” nos setores que dependem de crédito, e o crescimento do emprego desacelera. A leitura do comitê é que essa freada pode impedir que os choques se espalhem para outros preços. Por isso, o Copom diz que não vai reagir ao primeiro impacto deles, mas promete reagir “com firmeza” se a alta contaminar o resto da economia.
A frase que resume o tom foi, segundo a ata, compartilhada por todos os sete membros do comitê: com expectativas desancoradas, “exige-se uma restrição monetária maior e por mais tempo do que outrora seria apropriado”. Em português direto: o juro alto fica mais tempo do que ficaria se o mercado acreditasse na meta de 3%.
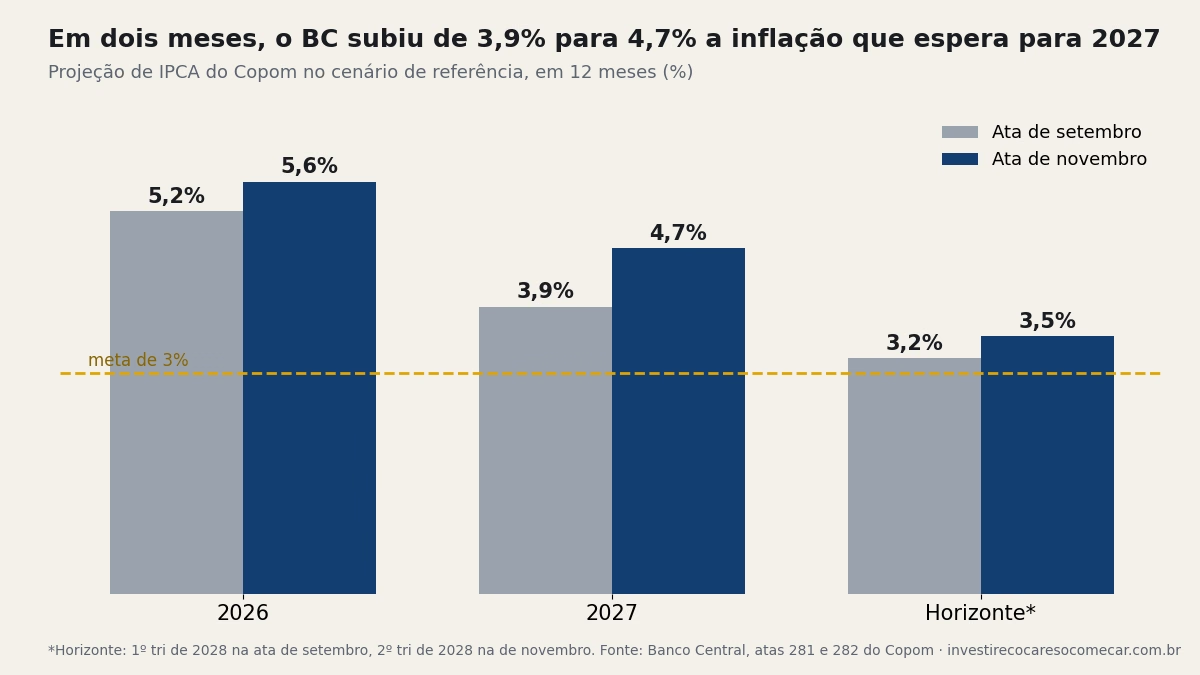
As projeções de inflação do Copom, setembro contra novembro
| IPCA em 12 meses | Ata de setembro | Ata de novembro |
|---|---|---|
| 2026 | 5,2% | 5,6% |
| 2027 | 3,9% | 4,7% |
| Horizonte da política monetária | 3,2% (1º tri de 2028) | 3,5% (2º tri de 2028) |
| Expectativa do Focus para 2026 | 4,9% | 5,2% |
| Expectativa do Focus para 2027 | 4,3% | 4,8% |
Os números são do cenário de referência das duas atas (reunião 282), que usa a Selic esperada pelo Focus e dólar de partida a R$ 5,20. Em setembro, esse dólar de partida era R$ 5,15. A maior revisão foi a de 2027: 0,8 ponto em dois meses. E nenhuma das projeções encosta na meta de 3% dentro do horizonte que o BC acompanha.
O que a ata muda no CDI, no Tesouro Selic e no Tesouro IPCA+
Quem está no pós-fixado (CDB e LCI atrelados ao CDI, Tesouro Selic) segue rendendo perto do CDI, que estava em 13,65% ao ano em 9 de novembro, e a ata indica que ela fica nesse nível por mais tempo do que o mercado esperava em setembro. O que encolhe é a sobra depois da inflação: no exemplo de R$ 10 mil, o ganho real cai de 7,1% para 6,3% no ano. Ainda assim, é mais que o dobro da meta de inflação. Para testar outros valores e prazos, a calculadora de renda fixa faz a conta já com o imposto.
No Tesouro IPCA+, a projeção mais alta não muda o juro real contratado, mas aumenta a parte que vem da correção pela inflação. Já o prefixado é o que mais sente: quem trava uma taxa fixa hoje perde se a inflação de 2027 vier acima do que a taxa embutia. No Focus de 6 de novembro, a mediana do mercado já empurrava o primeiro corte da Selic para março de 2027, como mostrou o levantamento do Boletim Focus.
A política fiscal aparece de novo como risco. A ata repete que dúvidas sobre a dívida pública e o aumento do crédito direcionado podem elevar a taxa de juros neutra, aquela que nem acelera nem freia a economia. Quanto mais alta ela fica, mais alto precisa ser o juro para segurar os preços.
Próxima reunião do Copom em dezembro
O comitê volta a se reunir em 8 e 9 de dezembro, a última reunião de 2026, pelo calendário do BC. A decisão sai no dia 9. Será a primeira chance de ver se a revisão de 2027 continua subindo ou se a freada da economia começou a pesar mais.
A Selic pode voltar a subir?
A ata não fala em alta. O comitê diz que não vai reagir ao primeiro efeito dos choques de oferta, mas que reage “com firmeza” se eles contaminarem outros preços. A decisão de novembro foi unânime pela manutenção em 13,75%.
Se a inflação subir, o Tesouro IPCA+ rende mais que o CDI?
Depende da inflação que vier. O IPCA+ paga a inflação mais uma taxa fixa, então inflação maior aumenta o rendimento nominal dele, enquanto o CDI não muda com o IPCA. A comparação só fecha no vencimento, e o preço do título oscila no caminho.
Dados: Banco Central, ata da 282ª reunião · ata da 281ª reunião · Money Times