⏰ 4 min de leitura
O Banco do Brasil afirmou nesta quinta-feira (12) que não vai vender sua participação na BB Seguridade (BBSE3). “A Seguridade não está à venda”, disse o vice-presidente financeiro e de relações com investidores, Marco Geovanne Tobias, em entrevista relatada pelo Money Times. No fechamento de quarta, os 68,25% que o banco tem da seguradora valiam R$ 52,5 bilhões, 54% de tudo o que o próprio BB valia na bolsa.
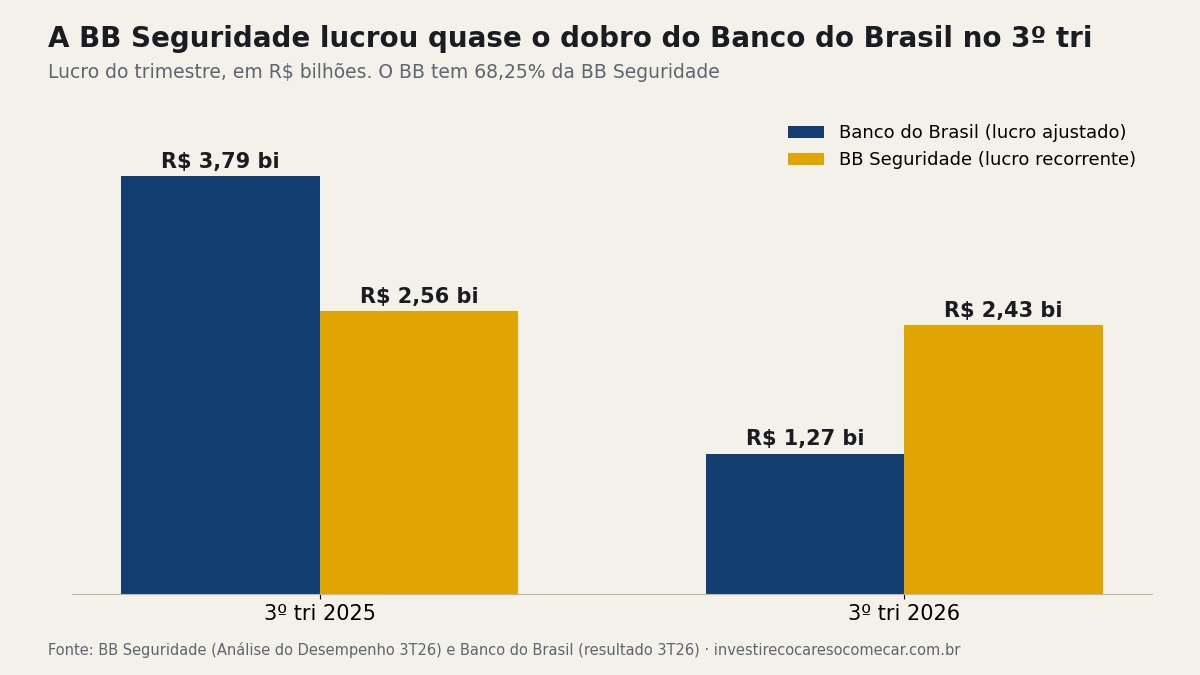
O motivo aparece no balanço. No terceiro trimestre, a parte do BB no lucro da BB Seguridade somou R$ 1,66 bilhão, mais que os R$ 1,27 bilhão de lucro ajustado do banco inteiro no mesmo período.
A seguradora que o BB tirou da lista de vendas
A frase veio na entrevista sobre o balanço que derrubou as ações do banco. Com o lucro do trimestre 66,5% menor e a previsão de 2026 cortada pela metade, a pergunta no mercado era de onde o BB tiraria capital. A BB Seguridade, dona da Brasilseg, da Brasilprev e da Brasilcap, era o ativo mais citado.
Tobias fechou essa porta: “Ela é importante para a formação e principalidade do meu cliente. Não há por que falar em vender a Seguridade”. No lugar, o banco disse ter duas empresas do conglomerado “maduras” para abrir capital, sem dizer quais nem quando, e não pôs essas ofertas nas contas de capital. Ele também citou uma medida provisória que deve somar cerca de 120 pontos-base ao capital a partir de janeiro, por causa do prejuízo fiscal gerado pelas provisões de 2026.
Quanto a BB Seguridade pesa dentro do Banco do Brasil
O BB tem 1,325 bilhão de ações da seguradora, segundo as demonstrações do 3º trimestre. A fatia subiu de 66,25% para 68,25% neste ano porque a BB Seguridade cancelou 58,6 milhões de ações que tinha em tesouraria, e não porque o banco comprou mais.
| Item | Valor |
|---|---|
| Fatia do BB na BB Seguridade (30/09/2026) | 68,25% |
| Valor da fatia a R$ 39,66 por BBSE3 (11/11) | R$ 52,5 bi |
| Valor de mercado do BB a R$ 16,89 por BBAS3 (11/11) | R$ 96,8 bi |
| Lucro recorrente da BB Seguridade no 3º tri | R$ 2,43 bi (−5,1% em um ano) |
| Parte do BB nesse lucro | R$ 1,66 bi |
| Lucro ajustado do BB no 3º tri | R$ 1,27 bi (−66,5% em um ano) |
A seguradora também perdeu lucro, mas pouco: caiu 5,1% num trimestre em que o banco perdeu dois terços do seu. No acumulado de janeiro a setembro, a BB Seguridade lucrou R$ 6,8 bilhões, praticamente o mesmo de 2025. A própria empresa já avisou que os prêmios de seguro devem cair no fim do ano, como mostramos nesta reportagem.
O que a fatia na seguradora representa para quem tem BBAS3
Dividindo as ações da seguradora pelas 5,73 bilhões de ações do banco, cada BBAS3 carrega, por tabela, 0,23 ação de BBSE3. No preço de quarta, isso dava R$ 9,17 dentro de uma ação de R$ 16,89. Quem tinha 1.000 ações do BB, ou R$ 16.890, tinha R$ 9.170 em seguradora e R$ 7.720 no resto: o banco, o crédito rural que travou o resultado e as outras cerca de 80 empresas do grupo.
A conta não desconta impostos nem dívidas e serve só como régua. Ela mostra por que a frase de Tobias importa: se o BB vendesse a seguradora, o acionista trocaria uma fonte de lucro estável por dinheiro no caixa, num ano em que o banco já cortou a previsão de lucro para R$ 9 bilhões a R$ 11 bilhões.
As datas de fevereiro e março para o acionista do BB
O complemento dos dividendos de 2026 do Banco do Brasil será anunciado em 17 de fevereiro e pago em 10 de março de 2027, já com o payout reduzido de 30% para 25% do lucro. Os IPOs das duas empresas não têm data: Tobias disse apenas que “nem terminamos 2026 para categoricamente dizer que em 2027 não vai ter IPO”.
Quem tem BBAS3 recebe os dividendos da BB Seguridade?
Não diretamente. O lucro da seguradora entra no resultado do banco pela fatia de 68,25%, e o acionista do BB recebe só a parte que o banco distribui, agora 25% do lucro. Quem quer o dividendo da seguradora sem passar pelo banco precisa ter BBSE3.
Se a BB Seguridade lucrou mais que o banco, o resto do BB deu prejuízo?
Pela conta simples, sim: tirando o R$ 1,66 bilhão que veio da fatia, o lucro ajustado de R$ 1,27 bilhão fica negativo em cerca de R$ 390 milhões. Os dois números seguem critérios contábeis diferentes, mas a diferença é grande o bastante para mostrar que, no 3º trimestre, a seguradora segurou o resultado do banco.