⏰ 4 min de leitura
A Azzas 2154 (AZZA3), dona de Arezzo, Schutz, Farm e Hering, subia 12,8% por volta do meio-dia desta quinta-feira (12), cotada a R$ 17,34, depois de mostrar o balanço do 3º trimestre. A receita líquida caiu 4,2% em um ano, para R$ 2,84 bilhões, mas o Ebitda recorrente de R$ 466,4 milhões veio cerca de 16% acima dos R$ 401,4 milhões que os analistas consultados pela LSEG esperavam, segundo o TradeMap.
O que o mercado comprou foi a margem. A empresa deu menos desconto e vendeu mais peças a preço cheio: a cada R$ 100 vendidos, sobraram R$ 56,80 depois do custo da mercadoria, contra R$ 54,70 um ano antes. E o caixa que a operação gerou subiu 39,6%, para R$ 385,2 milhões, num trimestre em que entrou menos dinheiro de venda.
Menos liquidação na Arezzo e na Hering, mais caixa na Azzas
A margem bruta subiu 2,1 pontos percentuais, para 56,8%. A Hering, que vendeu 7,5% menos, foi a marca que mais melhorou nesse quesito: a margem bruta dela passou para 39,1%, alta de 4,8 pontos. Na leitura de analistas de dois bancos, citada pelo Money Times, a melhora veio de menos promoção, estoque mais bem controlado e despesas variáveis menores.
Nas vendas, o quadro é dividido. As lojas próprias da Arezzo venderam 6,5% mais e as da Schutz, 10,2%. A divisão feminina, onde está a Farm, ficou praticamente parada (−0,6%), com a Farm crescendo dois dígitos em dólar lá fora. O peso veio da moda masculina, que caiu 11,8%, para R$ 434 milhões. Ali, segundo o Citi, as vendas para lojas multimarcas recuaram cerca de 26%: a empresa decidiu reduzir o estoque nas franquias e mandar menos mercadoria a clientes de maior risco, com o juro alto.
Os números do 3º trimestre da AZZA3
| Indicador | 3º tri de 2026 | Variação em 1 ano |
|---|---|---|
| Receita bruta | R$ 3,58 bilhões | −3,6% |
| Receita líquida | R$ 2,84 bilhões | −4,2% |
| Margem bruta | 56,8% | +2,1 pontos |
| Ebitda recorrente | R$ 466,4 milhões | −2,2% |
| Margem Ebitda | 16,4% | +0,3 ponto |
| Lucro líquido recorrente | R$ 190,6 milhões | −5,3% |
| Caixa gerado pela operação | R$ 385,2 milhões | +39,6% |
Com mais caixa, a dívida líquida caiu de R$ 2,13 bilhões em junho para R$ 2,06 bilhões em setembro, e a alavancagem passou de 1,52 para 1,48 vez o Ebitda de 12 meses. Depois dos investimentos, sobraram R$ 273 milhões no trimestre, pela conta de um banco relatada pelo Seu Dinheiro.
Quanto a AZZA3 ainda deve a quem comprou antes do 2º turno
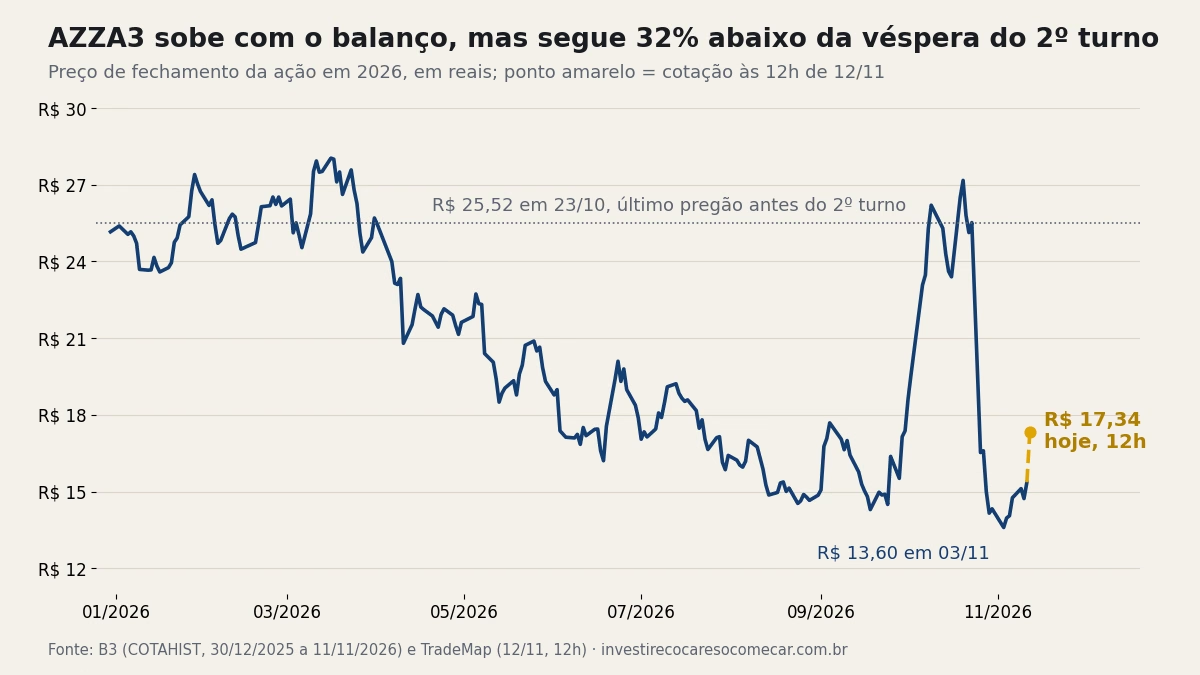
A alta desta quinta recupera só um pedaço do tombo. Em 23 de outubro, último pregão antes do 2º turno, a ação fechou a R$ 25,52, pelos dados da B3. No pregão seguinte, caiu para R$ 16,53, e chegou a R$ 13,60 em 3 de novembro. Foi o mesmo movimento que pegou outras varejistas, como a C&A, que perdeu 41,7% no período e a Magalu.
Em reais: quem colocou R$ 1.000 na AZZA3 no fechamento de 23 de outubro tinha R$ 602 no fechamento de quarta-feira (11). Com a cotação de R$ 17,34 do meio-dia, passou a ter R$ 679. Para voltar aos R$ 1.000, a ação ainda precisa subir 47% a partir daí. No ano, a queda é de 31%: o papel terminou 2025 a R$ 25,16.
O balanço mexe na parte que depende da empresa: margem, caixa e dívida. O que derrubou a ação em outubro foi a reação do mercado ao resultado da eleição, que atingiu o varejo inteiro, e isso um trimestre bom não desfaz.
A cisão em Arezzo&Co e Grupo SOMA
O resultado saiu enquanto a Azzas avança na separação em duas empresas listadas no Novo Mercado: a Arezzo&Co, de calçados e bolsas, e o Grupo SOMA, de roupas. A Superintendência-Geral do Cade aprovou a operação sem restrições, mas ela ainda depende de aprovações societárias. Os analistas também citam uma possível venda da Farm, sem prazo, valor ou comprador definidos.
Se a empresa vendeu menos, por que o caixa cresceu quase 40%?
Vender com menos desconto deixa mais dinheiro em cada peça. Além disso, os bancos apontam uma gestão de estoque melhor e menos mercadoria enviada a franquias e lojistas de maior risco. Mercadoria parada em estoque ou na mão de quem atrasa pagamento é dinheiro que não entra no caixa.
A melhora da margem resolve o problema da moda masculina?
Não. A divisão masculina caiu 11,8% em um ano e foi a principal fraqueza apontada pelos analistas. A margem maior compensou parte da queda nas vendas, mas o Ebitda recorrente ainda ficou 2,2% abaixo do 3º trimestre de 2025.