⏰ 4 min de leitura
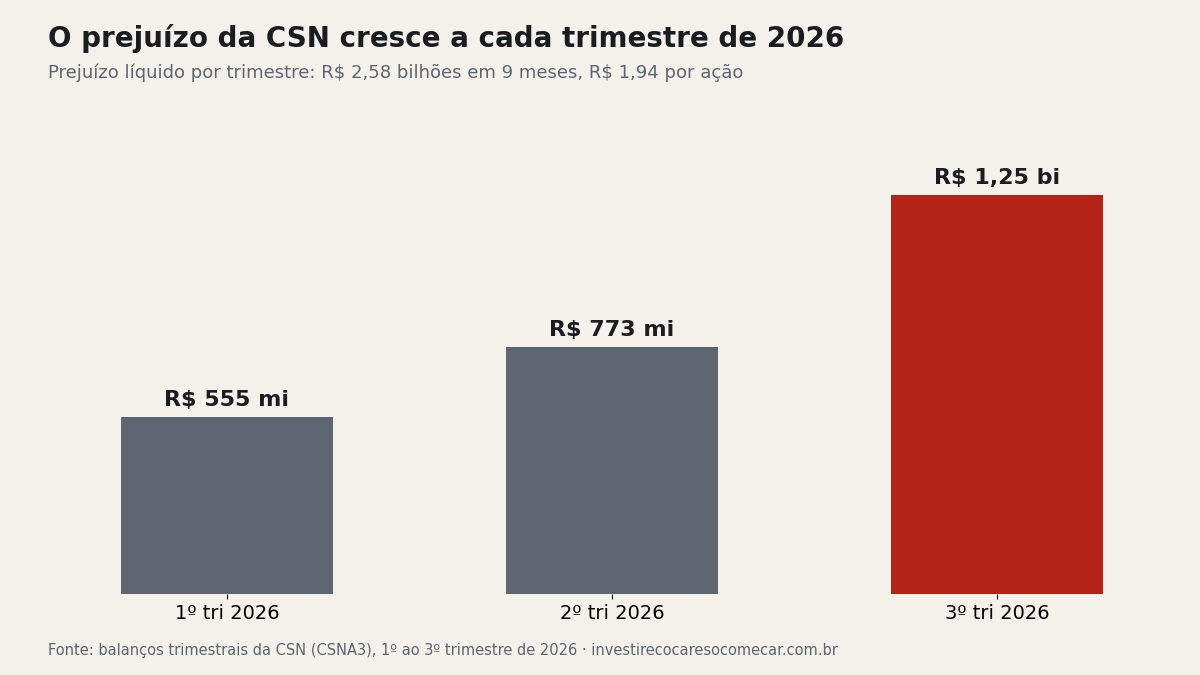
A CSN (CSNA3) teve prejuízo líquido de R$ 1,25 bilhão no terceiro trimestre de 2026, segundo o balanço divulgado na noite desta quinta-feira (12). Um ano antes, a siderúrgica tinha lucrado R$ 76 milhões no mesmo período, segundo a Reuters, via InfoMoney. É o terceiro prejuízo seguido do ano, e o maior dos três.
Somados, os três trimestres de 2026 dão R$ 2,58 bilhões de prejuízo. A CSN tem 1,326 bilhão de ações, que fecharam a quinta a R$ 4,23: a empresa inteira vale R$ 5,61 bilhões na B3. Ou seja, em nove meses a companhia perdeu o equivalente a 46% do que a bolsa paga por ela, ou R$ 1,94 para cada ação de R$ 4,23.
Minério barato e frete caro derrubaram a CSN no 3º tri
A empresa atribuiu o resultado principalmente à mineração. O minério de ferro foi vendido mais barato, e o frete marítimo para levá-lo à China ficou mais caro. Na siderurgia, as vendas da operação europeia tiveram a fraqueza típica do período, e o custo de produzir cimento subiu.
A controlada CSN Mineração (CMIN3), que divulgou o próprio balanço na mesma noite, mostra o tamanho do estrago. Ela saiu de um lucro de R$ 696 milhões no 3º trimestre de 2025 para prejuízo de R$ 356 milhões agora, segundo a InfoMoney. Segundo a mineradora, o volume vendido ficou perto do normal, mas cada tonelada rendeu menos. A receita ajustada, que desconta frete e seguro, caiu quase 47%, para R$ 2,34 bilhões, e o Ebitda ajustado recuou cerca de 80%, para R$ 414 milhões. O ganho com operações de proteção (hedge) do minério não bastou para compensar.
Receita, Ebitda e dívida da CSN em um ano
| Indicador | 3º tri 2025 | 3º tri 2026 |
|---|---|---|
| Resultado líquido | lucro de R$ 76 milhões | prejuízo de R$ 1,25 bilhão |
| Receita líquida | R$ 11,8 bilhões | R$ 10,49 bilhões (-11,1%) |
| Ebitda ajustado | R$ 3,33 bilhões | R$ 1,88 bilhão (-43,5%) |
| Alavancagem (dívida líquida/Ebitda) | 3,49 vezes | 4,23 vezes |
Os valores de 2025 da receita e do Ebitda foram calculados a partir das quedas percentuais informadas no balanço. A alavancagem diz quantos anos de geração de caixa operacional seriam precisos para quitar a dívida líquida, que terminou setembro em R$ 44,92 bilhões, segundo a TradeMap e a InfoMoney. Em junho, ela era de R$ 42,13 bilhões. Em três meses, a dívida cresceu R$ 2,79 bilhões, cerca de R$ 930 milhões por mês.
O que a dívida maior faz com quem tem CSNA3
Para o acionista, a conta que importa é quanto sobra depois dos credores. Dividida pelas ações, a dívida líquida dá R$ 33,88 por papel, oito vezes a cotação de R$ 4,23. Só o aumento de julho a setembro dá R$ 2,10 por ação, quase metade da cotação.
A saída que a empresa escolheu é a venda da CSN Cimentos para a chinesa Huaxin por R$ 12,7 bilhões em valor de empresa, assinada no domingo (8). Se o valor entrasse inteiro, a dívida de setembro cairia para R$ 32,22 bilhões, um corte de 28%. O dinheiro ainda depende do Cade, da Aneel e de órgãos reguladores da China, e o preço final passa por ajustes na data do fechamento. Até lá, o balanço segue carregando a dívida inteira e os juros dela.
Quem comprou CSNA3 no fim de 2025, quando fechou a R$ 8,94, tem hoje R$ 473 para cada R$ 1.000 investidos. A queda de 53% veio antes deste balanço, que só confirmou a piora que a ação já mostrava. Para saber quanto sobe e desce de uma ação endividada cabe na sua carteira, dá para medir neste teste do site.
Por que a CSN perde dinheiro se vende quase R$ 10,5 bilhões por trimestre?
Porque a margem encolheu muito mais que as vendas. A receita caiu 11,1% em um ano, mas o Ebitda caiu 43,5%. Com R$ 44,92 bilhões de dívida líquida, os juros passam a pesar sobre uma operação que gera bem menos caixa.
A venda do cimento resolve o problema da dívida?
Reduz, mas não zera. Mesmo com os R$ 12,7 bilhões inteiros, sobrariam R$ 32,22 bilhões de dívida líquida, e a empresa perderia o Ebitda da cimenteira, que hoje ajuda a pagar os juros. Como o site mostrou quando a Huaxin ganhou a exclusividade, as agências de risco já tinham cortado a nota da CSN neste ano por causa da alavancagem.