⏰ 4 min de leitura
A HBR Realty (HBRE3) assinou nesta quarta-feira (4) a venda de fatias de três shoppings e de um prédio na Faria Lima ao fundo SPX Portfólio Alfa, por R$ 937,7 milhões. A bolsa inteira paga R$ 347 milhões pela empresa: são 193,97 milhões de ações a R$ 1,79, o fechamento do mesmo dia. O negócio vale 2,7 vezes isso.
A dívida explica a distância. A HBR fechou junho com R$ 1,58 bilhão de dívida líquida, na conta gerencial do balanço do 2º trimestre, e quem compra a ação só fica com o que sobra depois dos credores.
Os três shoppings e o prédio da Faria Lima que saem para a SPX
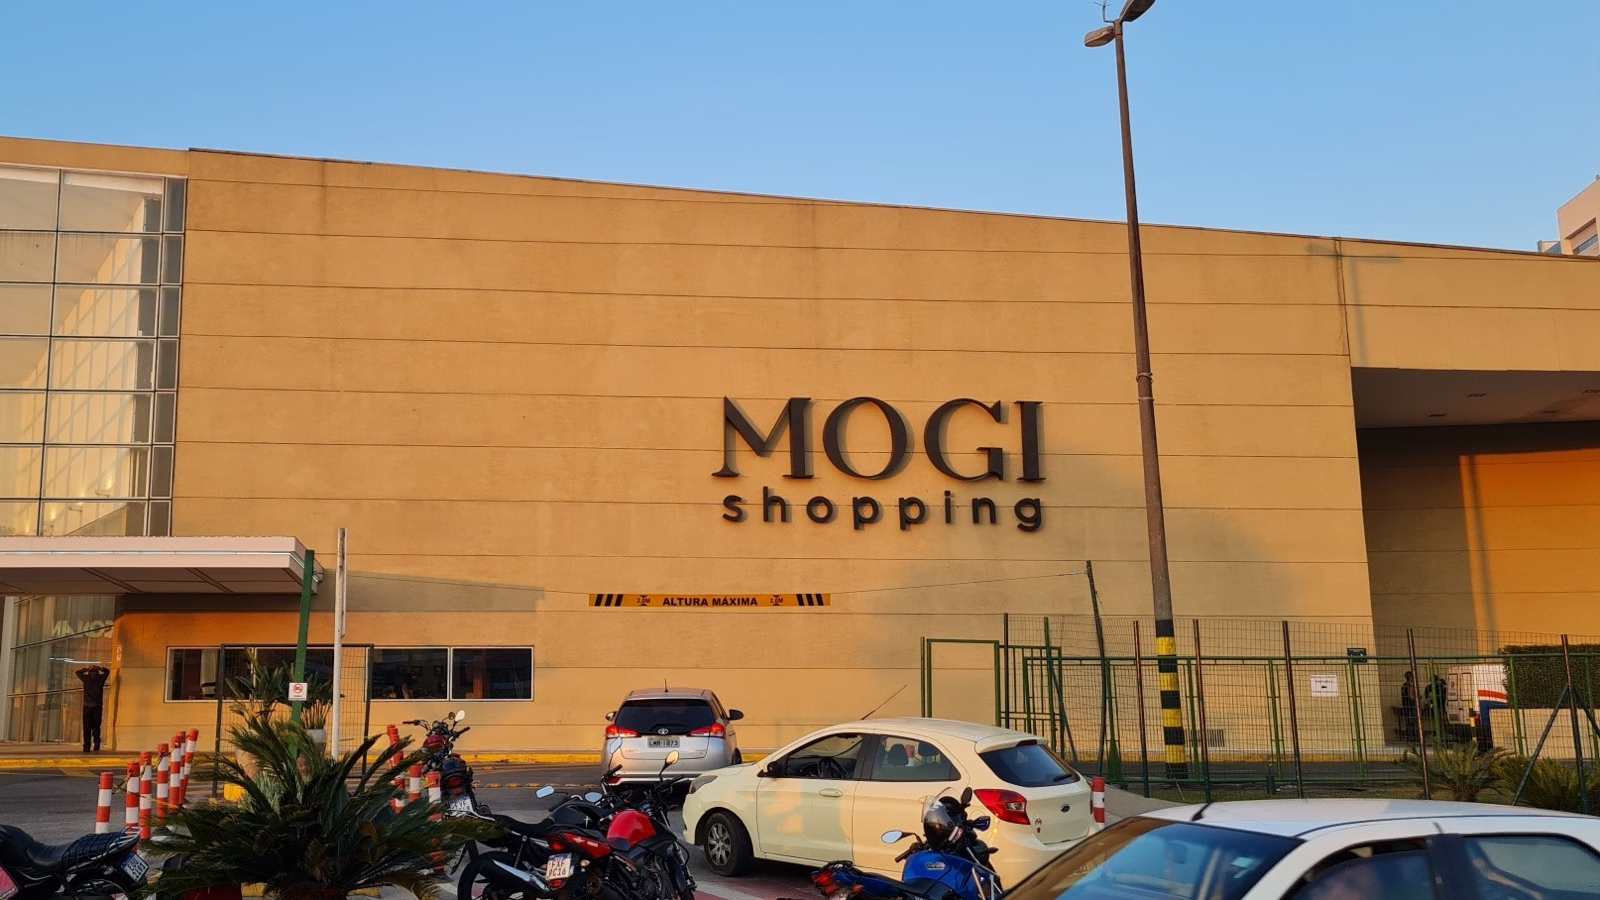
A venda envolve 20% do Mogi Shopping, 25% do Suzano Shopping, 50% do Patteo Olinda Shopping e 90,9% do Lead Corporate Faria Lima. O fundo paga R$ 562,6 milhões à vista no fechamento e o resto, R$ 375,1 milhões, em quatro parcelas anuais de R$ 93,77 milhões corrigidas pelo IPCA. Esse saldo será depositado em conta vinculada já no fechamento, o que reduz o risco de calote do comprador.
O fato relevante não abre o preço de cada imóvel. Ele também fala em “vendedores”, no plural, sem dizer quanto fica com a própria HBR e quanto vai para sócios nos empreendimentos. Segundo a empresa, a operação faz parte da reciclagem de ativos e da “otimização da estrutura de capital”.
A venda de R$ 937,7 milhões perto da dívida de R$ 1,58 bilhão
| Item | R$ milhões |
|---|---|
| Valor de mercado (193,97 milhões de ações a R$ 1,79) | 347,2 |
| Pagamento à vista da venda | 562,6 |
| Venda total | 937,7 |
| Dívida líquida gerencial em junho | 1.582,4 |
| Imóveis para investimento em junho (conta gerencial) | 3.332,9 |
Fonte: fato relevante de 4/11/2026, ata do conselho de 29/10/2026, release do 2T26 da HBR e fechamento da B3 em 4/11/2026.
Se tudo fosse da HBR e fosse para os credores, o dinheiro à vista cobriria 36% da dívida líquida, e a venda inteira, 59%. A companhia não prometeu esse destino, então esse é o teto da conta.
O tamanho do alívio aparece no balanço de junho. Na conta gerencial, a HBR gastou R$ 58,2 milhões em despesas financeiras no trimestre e teve prejuízo de R$ 26,6 milhões. Todos os shoppings da empresa geraram R$ 16,1 milhões de resultado operacional líquido no período, nem um terço desses juros. E parte desse aluguel vai embora com a venda, em valor que a empresa não informou.
O que a venda muda para quem tem HBRE3 ou trocou HBOR3 por HBRE3
Em junho, os imóveis para investimento menos a dívida líquida davam R$ 1,75 bilhão. A bolsa paga R$ 347 milhões, cerca de um quinto disso, e já com a Helbor dentro. A conta é simples e deixa de fora outros passivos, além da dívida da própria Helbor. A venda à SPX dá um preço de mercado para testar esse desconto, mas a comparação com o valor no balanço só deve aparecer quando a empresa detalhar o negócio.
Quem entrou na oferta da Helbor sente a queda de outro jeito. No leilão de 28 de outubro, o preço final foi de R$ 2,73 por ação da HBOR3, pago em papéis: 0,8155 HBRE3 para cada HBOR3, com emissão a R$ 3,35. Mil ações da Helbor viraram 815 da HBR, que valiam R$ 1.460 no fechamento de quarta-feira, e não R$ 2.730. A HBRE3 está 47% abaixo do preço de emissão.
A ação valia R$ 2,59 em 3 de julho, dia do anúncio da oferta, e caiu 31% desde então. Parte disso veio da bolsa: a Multiplan, também dona de shoppings, perdeu um terço do valor só depois da eleição.
As datas de 11 e 28 de novembro para HBRE3 e HBOR3
O fechamento da venda está previsto para até 11 de novembro, quando entram os R$ 562,6 milhões. A primeira parcela vence um ano depois. Até 28 de novembro, os acionistas que sobraram na Helbor ainda podem vender suas ações à HBR, com liquidação em até 15 dias depois do prazo. Se isso for pago em novas ações, o total de 193,97 milhões sobe.
Por que a parcela corrigida só pelo IPCA pesa para a HBR?
São R$ 375,1 milhões, 40% do preço, e o fato relevante só cita a correção pela inflação. Já as debêntures e os CRIs da empresa custam de IPCA mais 5% a 6,25% ao ano ou CDI mais 1,5% a 3,5%, segundo o release. No simulador de NTN-B dá para ver quanto o juro acima da inflação muda o resultado em quatro anos.
A HBRE3 está barata por valer menos que a venda?
A comparação não mede isso. O valor de mercado é o que sobra para o acionista depois da dívida, e o preço da venda é o valor bruto dos imóveis, antes de pagar qualquer credor. O número que falta é a dívida depois da Helbor e da SPX, que só deve sair nos próximos balanços.
Dados: fato relevante da HBR · release do 2T26 · ata do conselho · Money Times