⏰ 4 min de leitura
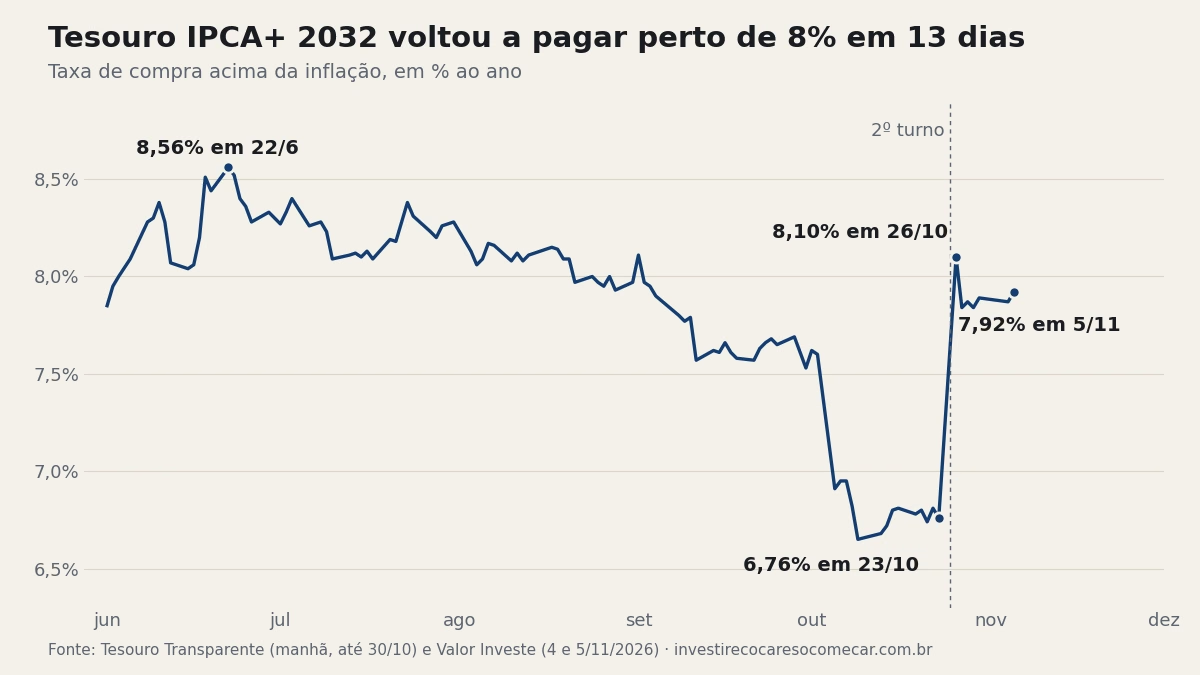
O Tesouro IPCA+ 2032 pagava IPCA + 7,92% ao ano na manhã desta quinta-feira (5), um dia depois de o Copom manter, em 4 de novembro de 2026, a Selic em 13,75%. Em 23 de outubro, a última sexta-feira antes do 2º turno, a taxa era de 6,76%. Nesses 13 dias, o preço do título foi de R$ 3.271,04 para R$ 3.082,39: quem pôs R$ 1.000 ali naquela sexta vê hoje cerca de R$ 942 na tela.
O preço caiu porque a taxa subiu. Quem comprou a 6,76% tem esse contrato até agosto de 2032, e o papel que rende menos que o novo só acha comprador se ficar mais barato. Os R$ 58 de diferença só viram perda de fato para quem vender antes do vencimento.
O salto de 1,34 ponto depois do 2º turno e o novo aperto com o Copom
Na segunda-feira, 26 de outubro, a taxa foi a 8,10% e o preço de compra caiu 6,9% em um pregão, pelos dados do Tesouro. O economista Leonardo Mendes, da Manchester Investimentos, liga o movimento à piora da percepção sobre as contas públicas e cita uma dívida perto de 83% do PIB. “Os investidores passaram a exigir juros maiores para financiar o Brasil nos próximos anos”, disse ele ao Valor Investe.
A decisão de parar depois de cinco cortes saiu com o Tesouro Direto já fechado, então o efeito apareceu hoje: o IPCA+ 2032 foi de 7,87% para 7,92%, e o Prefixado 2032, de 15,23% para 15,34%. Quanto a Selic parada rende no Tesouro Selic está na conta publicada ontem.
A taxa de hoje não é recorde. Em 22 de junho o mesmo título chegou a 8,56%, a maior desde fevereiro, quando ele entrou na série do Tesouro. O piso foi 6,65%, em 9 de outubro. Quem comprou nas três semanas entre o 1º e o 2º turno pegou as taxas mais baixas do ano.
Tesouro IPCA+ 2050 perde 19,6%, mais que o triplo do 2032
Quanto mais longe o vencimento, maior o tombo para uma alta parecida de taxa. O IPCA+ 2050 subiu 1 ponto e o 2032 subiu 1,16, mas R$ 1.000 no título mais longo deixaram R$ 196 pelo caminho, contra R$ 58 no mais curto.
| Título | Taxa em 23/10 | Taxa em 5/11 | R$ 1.000 de 23/10 viraram |
|---|---|---|---|
| Tesouro IPCA+ 2032 | IPCA + 6,76% | IPCA + 7,92% | R$ 942 (−5,8%) |
| Tesouro IPCA+ 2040 | IPCA + 6,58% | IPCA + 7,62% | R$ 878 (−12,2%) |
| Tesouro IPCA+ 2050 | IPCA + 6,48% | IPCA + 7,48% | R$ 804 (−19,6%) |
| Tesouro Prefixado 2032 | 12,90% | 15,34% | R$ 900 (−10,0%) |
Fonte: preço de compra na manhã de 23/10 (Tesouro Transparente) e por volta das 9h50 de 5/11 (InvestNews). Taxas de 5/11: Valor Investe.
Na venda, a conta piora um pouco. O Tesouro recompra o título por um preço menor que o de compra: em 30 de outubro, a diferença no IPCA+ 2032 era de 0,7%. E, no mesmo período de 13 dias, R$ 1.000 a uma Selic de 13,75% ao ano renderiam perto de R$ 4 brutos.
Quanto 1,16 ponto muda em quem leva o IPCA+ 2032 até agosto de 2032
A taxa maior também tem um lado bom, para quem ainda vai comprar. Em valores de hoje, sem contar o imposto, R$ 1.000 a IPCA + 7,92% viram cerca de R$ 1.553 em agosto de 2032. A IPCA + 6,76%, viram R$ 1.459: são R$ 94 a menos no mesmo papel, com duas semanas de diferença na compra.
Com 15% de imposto de renda sobre o ganho total e o IPCA parado nos 4,58% de 12 meses até setembro, os valores caem para R$ 1.436 e R$ 1.356. A diferença fica em R$ 80 de poder de compra, sem contar a taxa de custódia. Para testar outro prazo ou outra inflação, use a calculadora de renda fixa.
Pronunciamento no domingo, IPCA em 12/11 e Copom em 9/12
Lula fala em rádio e TV no domingo (8), e o mercado espera um recado sobre as contas públicas, embora medidas detalhadas de ajuste não sejam esperadas. O IPCA de outubro sai em 12 de novembro, e a última reunião do Copom no ano termina em 9 de dezembro. Qualquer um dos três pode mover a taxa e, no sentido contrário, o preço.
Vender e recomprar o mesmo título recupera a taxa maior?
Não. A queda de preço já é a diferença entre as duas taxas. Quem vende recebe o preço menor, recompra pelo preço do dia e ainda paga a diferença entre compra e venda, além de imposto se houver ganho sobre o valor aplicado. O título continua igual, com menos dinheiro no bolso.
A 7,92%, o IPCA+ 2032 rende mais que o Tesouro Selic?
Depende da inflação e de quanto a Selic vai durar. Com a Selic parada em 13,75% até 2032, o IPCA teria de passar de 5,40% ao ano para o IPCA+ ganhar, antes do imposto, que segue a mesma tabela nos dois. O Focus vê 5,2% em 2026 e 4,8% em 2027, com a Selic em 12,50% no fim de 2027. Se os juros caírem como o Focus prevê, a régua de inflação fica mais baixa ainda.