⏰ 4 min de leitura
Itaú Unibanco, Bradesco e Santander Brasil lucraram juntos R$ 22,61 bilhões no terceiro trimestre de 2026, 2,4% mais que um ano antes e 0,6% acima do segundo trimestre, segundo levantamento da Broadcast publicado pelo Money Times neste sábado (7). Só o Itaú respondeu por R$ 12,617 bilhões, ou 56% do total. Bradesco (R$ 7,1 bilhões) e Santander (R$ 2,9 bilhões) somados ficaram em R$ 10 bilhões, R$ 2,6 bilhões abaixo do líder.
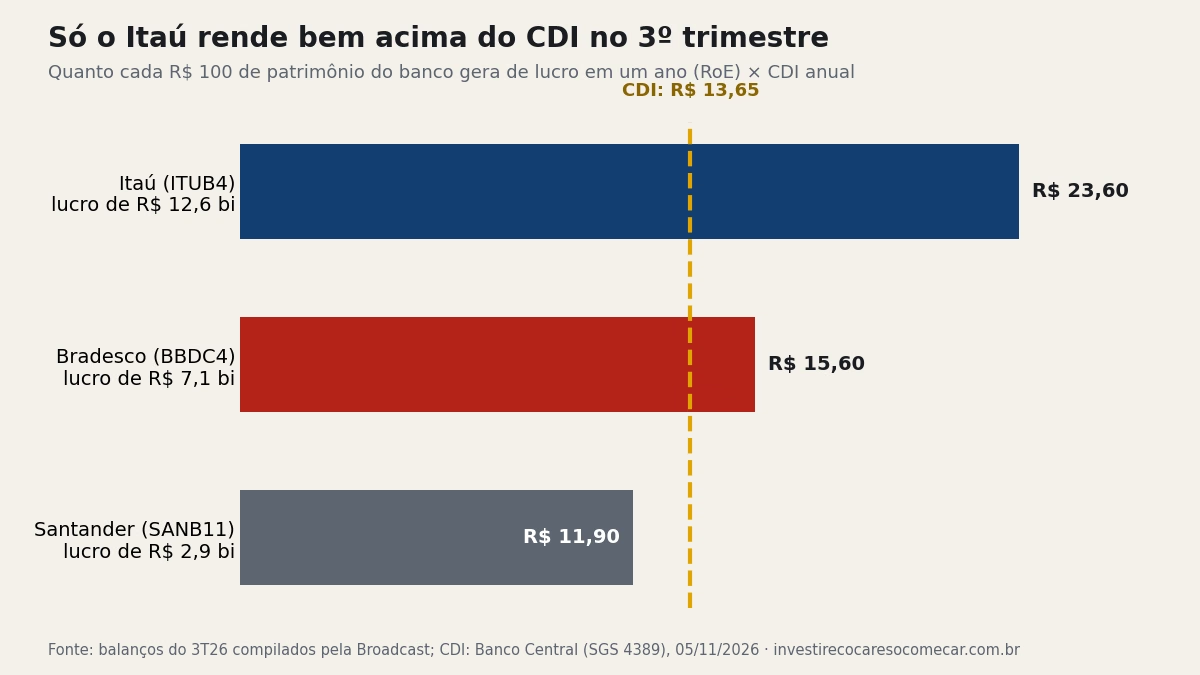
A diferença aparece ainda maior na rentabilidade. Para cada R$ 100 de patrimônio, o Itaú gerou o equivalente a R$ 23,60 de lucro em um ano; o Santander, R$ 11,90. O CDI, que qualquer aplicação conservadora acompanha, paga R$ 13,65 no mesmo período, segundo o Banco Central.
Calote das famílias separa Itaú, Bradesco e Santander
O trimestre veio exatamente no consenso: a média das projeções reunidas pela Broadcast apontava R$ 22,6 bilhões para o trio. O que pesou foi a inadimplência. Com a Selic em 13,75% ao ano em novembro de 2026 e a renda das famílias mais comprometida com dívidas, os atrasos subiram nos três bancos, mas em intensidades bem diferentes.
O Santander levou a pior parte. O lucro caiu 28% em um ano, puxado pelas carteiras de agronegócio e de clientes de baixa renda. O presidente do banco, Gilson Finkelsztain, disse a analistas que os números estão “obviamente abaixo do patamar de rentabilidade” buscado. O retorno de 11,9% fica longe da meta de 20% até 2028 fixada pela matriz espanhola, cuja ação recuou 5% em Madri no dia do balanço.
O Bradesco emendou o 11º trimestre seguido de lucro maior que o anterior, com ajuda das tarifas e do corte de despesas. O retorno, porém, caiu para 15,6%. Parte da queda vem do aumento de capital de R$ 10 bilhões: sem ele, o indicador teria ficado em 16,1%, praticamente parado. O Itaú, que já vinha escolhendo linhas de crédito mais seguras antes da piora, manteve o lucro estável e o maior retorno do setor, embora a receita de banco de investimento tenha decepcionado. O detalhe da provisão para calote do Itaú está na cobertura do balanço da ITUB4.
Lucro e retorno dos três bancos no 3º trimestre
| Banco | Lucro no 3T26 | Fatia do lucro do trio | Retorno sobre patrimônio |
|---|---|---|---|
| Itaú (ITUB4) | R$ 12,617 bi | 56% | 23,6% |
| Bradesco (BBDC4) | R$ 7,1 bi | 31% | 15,6% |
| Santander (SANB11) | R$ 2,9 bi | 13% | 11,9% |
| Total | R$ 22,61 bi | 100% | — |
O que o retorno abaixo do CDI significa para SANB11 e BBDC4
O retorno sobre patrimônio é a régua que o mercado usa para saber se um banco remunera bem o dinheiro dos sócios. Quando ele fica abaixo do CDI, o banco está rendendo menos sobre o próprio capital do que esse mesmo capital renderia parado num título atrelado ao juro básico. É o caso do Santander hoje: R$ 1,75 a menos por R$ 100 de patrimônio em um ano. O site já tinha mostrado essa virada quando o balanço da SANB11 saiu.
No Bradesco, a folga sobre o CDI é de R$ 1,95 por R$ 100. É pouco para um negócio que carrega risco de calote, e explica por que a recuperação conduzida por Marcelo Noronha anda mais devagar do que o mercado esperava. O próprio executivo disse que, com famílias e empresas mais endividadas, o banco precisa “ter mais cautela e andar mais devagar”.
O Itaú tem margem de quase R$ 10 por R$ 100 acima do CDI. Os analistas do Citi avaliam que juros altos por mais tempo, cenário reforçado depois da eleição, favorecem bancos com lucro previsível e muito capital para devolver aos acionistas. Para comparar com o que a renda fixa paga no mesmo prazo, a calculadora de renda fixa do site faz a conta com o CDI atual.
Se o Santander rende menos que o CDI, por que o banco não devolve o capital?
Banco precisa manter um mínimo de capital exigido pelo Banco Central para cada real emprestado. A aposta da gestão é que o retorno volte a subir com a troca da carteira por crédito mais seguro; a meta da matriz é chegar a 20% até 2028.
O lucro somado de R$ 22,6 bilhões é recorde?
Os levantamentos publicados não falam em recorde. O total cresceu 2,4% em um ano e 0,6% sobre o trimestre anterior. No agregado o setor andou de lado, e mais da metade do lucro saiu de um banco só.
Dados: Money Times/Broadcast · Times Brasil · Banco Central