⏰ 8 min de leitura
Atualizado em 7 de novembro de 2026.
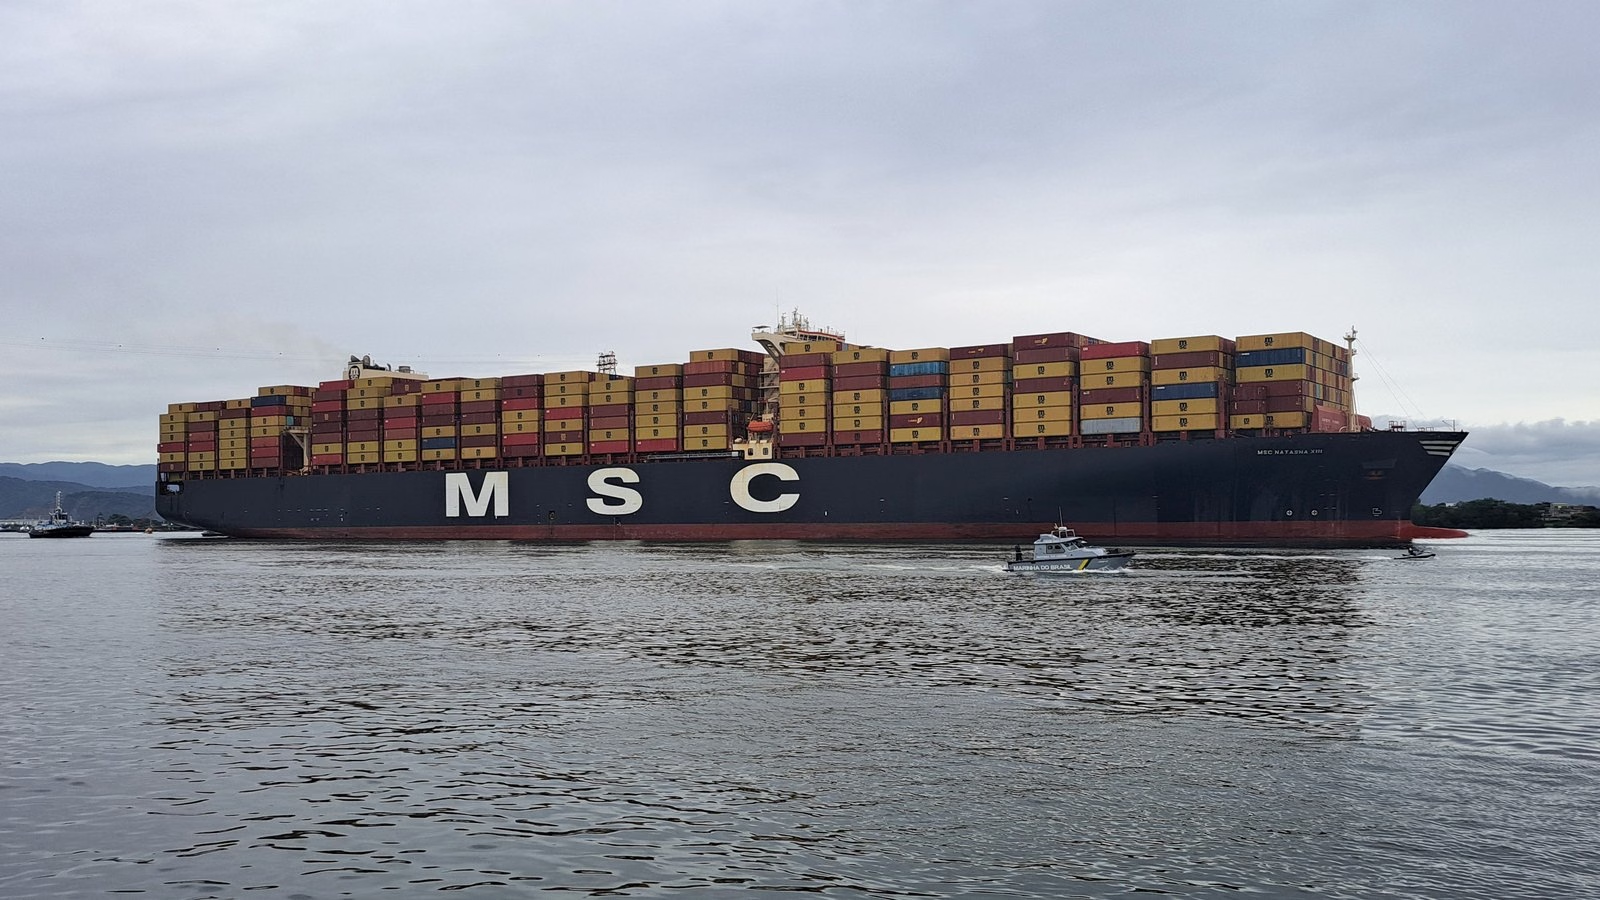
Em 21 de outubro de 2024, o grupo de navegação MSC fechou a compra do controle da Wilson Sons por R$ 17,50 por ação. Naquele pregão, a ação PORT3, que saiu da bolsa em dezembro de 2025, fechou a R$ 16,15, 9,5% abaixo da sexta-feira anterior. Um ano depois, quem tinha ficado com a ação recebeu na bolsa os mesmos R$ 17,50 do antigo controlador, corrigidos pela Selic. Se a Wilson Sons estivesse fora do Novo Mercado, a lei garantiria só R$ 14,00, e quem tinha 1.000 ações levaria R$ 3.500 a menos.
Esse direito de vender junto com o controlador tem nome: tag along. Ele só aparece numa situação, a venda do controle da empresa, e o percentual muda conforme o tipo de ação e o segmento da bolsa em que a empresa está listada.
Resposta curta: tag along é o direito do acionista minoritário de vender suas ações a quem comprou o controle da empresa, por pelo menos uma parte do preço pago ao controlador. A Lei das S.A. garante 80% desse preço às ações ordinárias (ON). No Novo Mercado da B3, a ON recebe 100%. No Nível 2, a preferencial (PN) também recebe 100%. Fora disso, a PN só tem tag along se o estatuto da empresa der.
Como o tag along funcionou na venda da Wilson Sons?
O contrato entre a MSC, por meio da subsidiária SAS Shipping Agencies Services, e a OW Overseas, antiga controladora, foi assinado em 21 de outubro de 2024. Eram 248.664.000 ações, 56,39% do capital, por R$ 17,50 cada, ou R$ 4,35 bilhões. O negócio só foi concluído em 4 de junho de 2025, depois das aprovações previstas no contrato, segundo o edital da oferta publicado na B3.
Como a Wilson Sons estava no Novo Mercado, o comprador ficou obrigado a fazer uma oferta pública de aquisição (OPA) para todas as ações dos minoritários pelo mesmo preço pago à vendedora. O edital ainda manda corrigir esse preço pela Selic, da data em que o controle mudou de mãos até o pagamento. É uma proteção para quem espera: passou um ano entre o anúncio e o dinheiro na conta.
O leilão foi na B3 em 23 de outubro de 2025, com liquidação no dia 28. Pela Selic diária do Banco Central, os R$ 17,50 viraram cerca de R$ 18,52 por ação nesse intervalo. A SAS comprou 130.960.732 ações, 29,57% do capital, e passou a ter cerca de 97,65% da empresa, segundo o fato relevante da companhia. Com isso, a Wilson Sons saiu do Novo Mercado e encaminhou o fechamento de capital.
Quanto vale o tag along de 80% e o de 100% em reais?
A diferença entre os percentuais só aparece na hora da venda do controle. Com o preço da Wilson Sons, a conta para quem tinha 1.000 ações fica assim:
| Regra | Onde vale | Preço mínimo por ação | 1.000 ações |
|---|---|---|---|
| 100% | ON do Novo Mercado; ON e PN do Nível 2 | R$ 17,50 | R$ 17.500 |
| 80% | ON de qualquer empresa aberta (Lei das S.A.) | R$ 14,00 | R$ 14.000 |
| Sem tag along | PN cujo estatuto não dá o direito | Nenhum | Nada garantido |
A última linha é a que mais pesa. Sem tag along, o comprador do controle não tem obrigação nenhuma com o minoritário. Ele pode pagar um prêmio grande ao controlador e deixar o resto dos acionistas com uma ação que, muitas vezes, cai depois do anúncio, como a PORT3 caiu.
O caso da Wilson Sons também mostra um engano comum: tag along não é prêmio. O controlador vendeu por R$ 17,50, 2% abaixo dos R$ 17,85 do fechamento de 18 de outubro de 2024 (B3, COTAHIST). O direito garante o mesmo preço do controlador, alto ou baixo. Quem tinha a ação a R$ 17,85 antes do anúncio recebeu menos do que ela valia naquele dia, mesmo com 100% de tag along.
Para quem comprou depois do tombo, a conta foi outra. As 1.000 ações compradas a R$ 16,15 no fechamento de 21 de outubro de 2024 custaram R$ 16.150 e viraram cerca de R$ 18.520 na OPA, R$ 2.370 a mais, ou 14,7%, sem contar dividendos. No mesmo período, o CDI rendeu 13,8%: os mesmos R$ 16.150 teriam virado R$ 18.382 sem risco de ação. O ganho extra foi de R$ 138 por um ano de espera, com o risco de o negócio ser barrado pelos órgãos reguladores no meio do caminho.
Por que a lei só garante tag along para a ação ON?
O artigo 254-A da Lei 6.404, incluído em 2001, diz que a venda do controle de uma companhia aberta só pode ser contratada se o comprador se obrigar a fazer oferta pelas “ações com direito a voto” dos demais acionistas, por no mínimo 80% do valor pago por ação do bloco de controle. A lei protege o voto, porque é ele que dá o controle. A PN normalmente não vota, então ficou de fora.
Mas a mesma lei deixa uma porta aberta. O artigo 17 exige que toda PN negociada em bolsa tenha pelo menos uma vantagem, e uma das opções é justamente entrar na oferta de venda do controle nas condições do 254-A. As outras duas são um dividendo mínimo ligado ao patrimônio ou um dividendo 10% maior que o da ON. Cada empresa escolhe a sua no estatuto, e é por isso que a PN de uma tem tag along e a de outra não. A diferença entre os dois tipos de ação está explicada em o que é ação ON e PN.
Os segmentos da B3 vão além da lei. O Regulamento do Novo Mercado manda dar a todos os acionistas o mesmo tratamento dado ao controlador, o que dá os 100%. Como no Novo Mercado só existe ação ON, a regra cobre todo mundo. O Regulamento do Nível 2 faz o mesmo e acrescenta, no item 8.1.2, que a oferta às PN tem que ser “pelo mesmo valor oferecido aos detentores de ações ordinárias e nas mesmas condições”. O Nível 1 e o segmento tradicional não exigem nada além da lei.
Qual o tag along de PETR4, ITUB4, BBDC4 e outras ações?
Nas ações mais negociadas, o percentual da PN varia de 100% a zero. A tabela reúne o que os estatutos dizem, conferido nas comparações entre ON e PN publicadas no site:
| Empresa | ON | PN |
|---|---|---|
| Petrobras | PETR3: 100% | PETR4: 100% |
| Klabin | KLBN3: 100% | KLBN4: 100% |
| Bradesco | BBDC3: 100% | BBDC4: 80% |
| Bradespar | BRAP3: 100% | BRAP4: 80% |
| Itaú Unibanco | ITUB3: 80% | ITUB4: 80% |
| Itaúsa | ITSA3: 80% | ITSA4: 80% |
| Cemig | CMIG3: 80% | CMIG4: não tem |
| Usiminas | USIM3: 80% | USIM5: não tem |
| ISA Energia | ISAE3: 80% | ISAE4: não tem |
A Cemig é o exemplo mais claro do preço desse direito. Em 7 de outubro de 2026, a CMIG3 custava R$ 17,90 e a CMIG4, R$ 11,87, para receber o mesmo provento por ação. Parte dos 50,8% a mais que se paga pela ON é voto e tag along, e esse direito só vira dinheiro se o controle, hoje com o governo de Minas, for vendido. A conta completa está em CMIG3 ou CMIG4. Na Usiminas, a PN abriu mão do tag along em troca de 10% a mais de dividendo, como mostra a comparação entre USIM3 e USIM5. No Bradesco, a BBDC4 leva os 10% a mais de JCP e ainda tem 80% de tag along.
A B3 tem até um índice só com essas empresas, o ITAG, de ações com tag along acima do que a lei exige. A PORT3 fazia parte dele até a OPA, segundo o ofício da B3 de 14 de outubro de 2025.
Tag along vale alguma coisa se ninguém vende o controle?
No dia a dia, não muda nada no dividendo nem na cotação de forma direta. Ele funciona como seguro: o valor aparece só no dia da venda do controle, e muitas empresas passam décadas sem trocar de dono. Em empresas com controle estatal, como Petrobras e Cemig, a venda depende de decisão política.
Onde ele pesa é em empresa com controle à venda ou em disputa. A Braskem, cujo controle passou da Novonor para o fundo Shine I em 2026, teve OPA para ações ON e PN, com pagamento em debêntures, não em dinheiro. Nesses casos, quem tem a ação sem tag along fica fora da mesa. Um conceito parecido é o free float, a parte das ações que está livre no mercado: quanto menor ele é, mais fácil um único comprador levar o controle. E o tag along não tem relação com proventos: é um direito de venda, não um pagamento.
Tag along de 100% quer dizer que o minoritário sempre recebe mais do que a cotação?
Não. Ele recebe o mesmo preço do controlador, e esse preço pode ficar abaixo da cotação, como na Wilson Sons, vendida a R$ 17,50 com a ação a R$ 17,85. O direito protege contra o comprador pagar só ao dono e ignorar o resto, não contra um preço ruim. Antes de aceitar a oferta, vale comparar com o laudo de avaliação, que sai junto com o edital.
O minoritário é obrigado a vender na OPA do tag along?
Não. A oferta é um direito, e cada acionista decide se vende. O risco de ficar é a ação perder liquidez depois que o comprador junta quase tudo. Na Wilson Sons, o edital já previa que, se sobrassem menos de 5% das ações no mercado, elas poderiam ser resgatadas pelo preço da oferta corrigido pela Selic, porque a empresa ia fechar o capital. Quem não sabe se aguentaria ficar com uma ação parada pode medir isso no quiz Perfil de Cagaço, em sete perguntas.