⏰ 9 min de leitura
Quem pôs R$ 100 mil no Tesouro IPCA+ 2050 na sexta-feira (23) abriu o extrato na segunda ao meio-dia e viu R$ 76 mil. Um dia depois da reeleição de Lula, o Tesouro Direto suspendeu as negociações duas vezes, a taxa do título de 2050 foi de 6,42% para 7,64% acima da inflação, e o preço caiu 23,6%. No vídeo de 27/10, Denis Miyabara faz as contas de quem vai levar até 2050, de quem precisa do dinheiro antes, de quem pensa em vender e recomprar e de quem ainda está fora.
Resposta curta: se o dinheiro é para 2050, o vermelho do extrato é do Tesouro. O contrato continua pagando inflação mais 6,42% ao ano, e os R$ 100 mil chegam lá valendo uns R$ 440 mil em dinheiro de hoje. Se você precisa sacar antes, vende pelo preço do dia, e aí a perda passa a ser sua. Vender e recomprar no mesmo dia não muda nada. A taxa nova só faz diferença para o dinheiro que ainda não entrou.
O que aconteceu com o Tesouro IPCA+ depois da eleição?
Na segunda (26), o Tesouro Direto nem abriu às 10h. Os títulos prefixados e os IPCA+ ficaram fechados por alta volatilidade, com o preço balançando demais pra dar cotação. Só o Tesouro Selic e o Tesouro Reserva, que quase não oscilam, ficaram disponíveis o tempo todo.
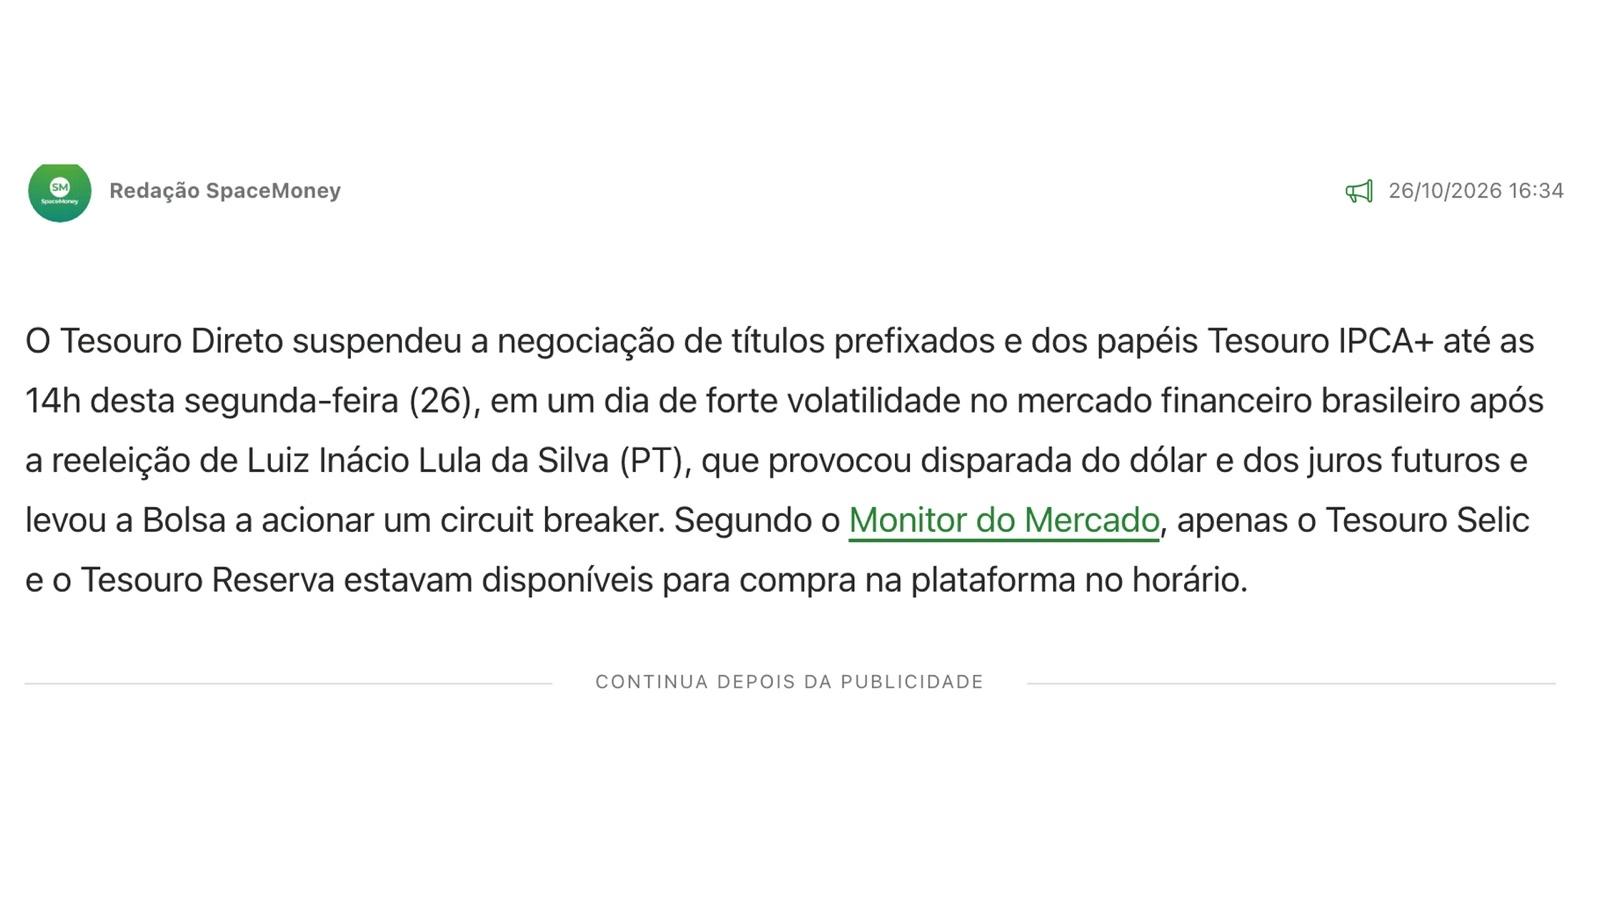
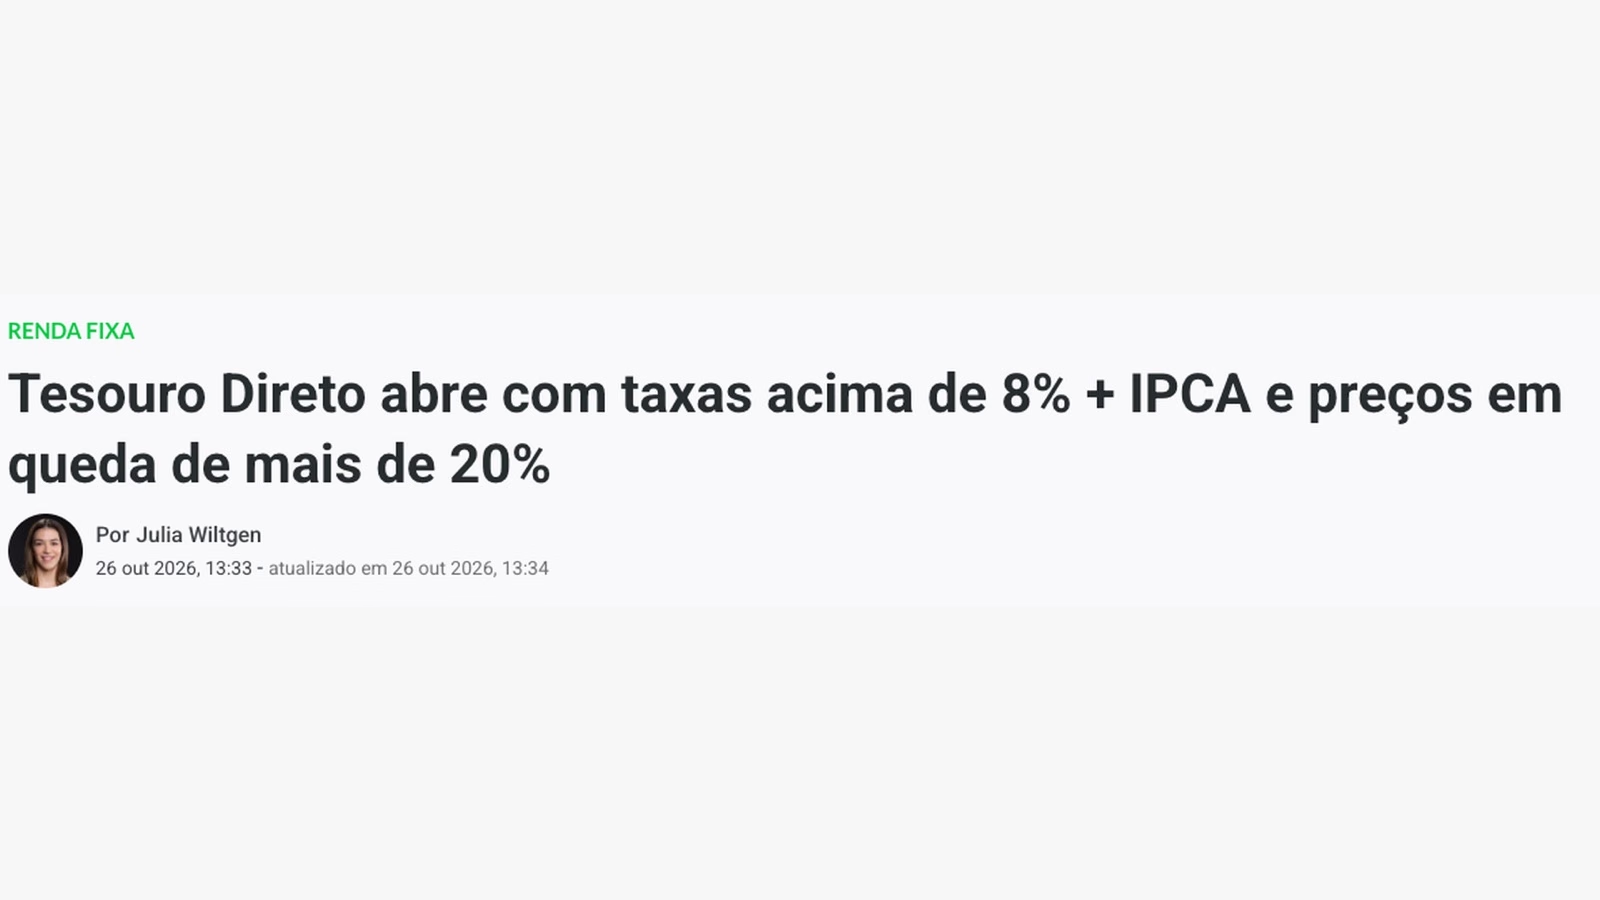
Às 12h13 a plataforma reabriu. O IPCA+ 2050 pagava 7,64% acima da inflação, e o preço estava 23,6% abaixo do de sexta. Os R$ 100 mil de sexta viraram R$ 76 mil: R$ 24 mil sumidos do extrato entre a sexta e o almoço de segunda. À tarde a negociação parou de novo. No fechamento, a taxa ficou em 7,03%, e os mesmos R$ 100 mil terminaram o dia em R$ 87,4 mil.
Na terça (27), o Tesouro Direto passou a manhã de novo só com o Selic à venda. Às 14h45 voltou, com o IPCA+ 2050 a 7,08%, um tiquinho acima do fechamento de segunda. No mesmo período, o governo recomprou títulos para acalmar o mercado, como está no texto sobre a recompra do Tesouro.
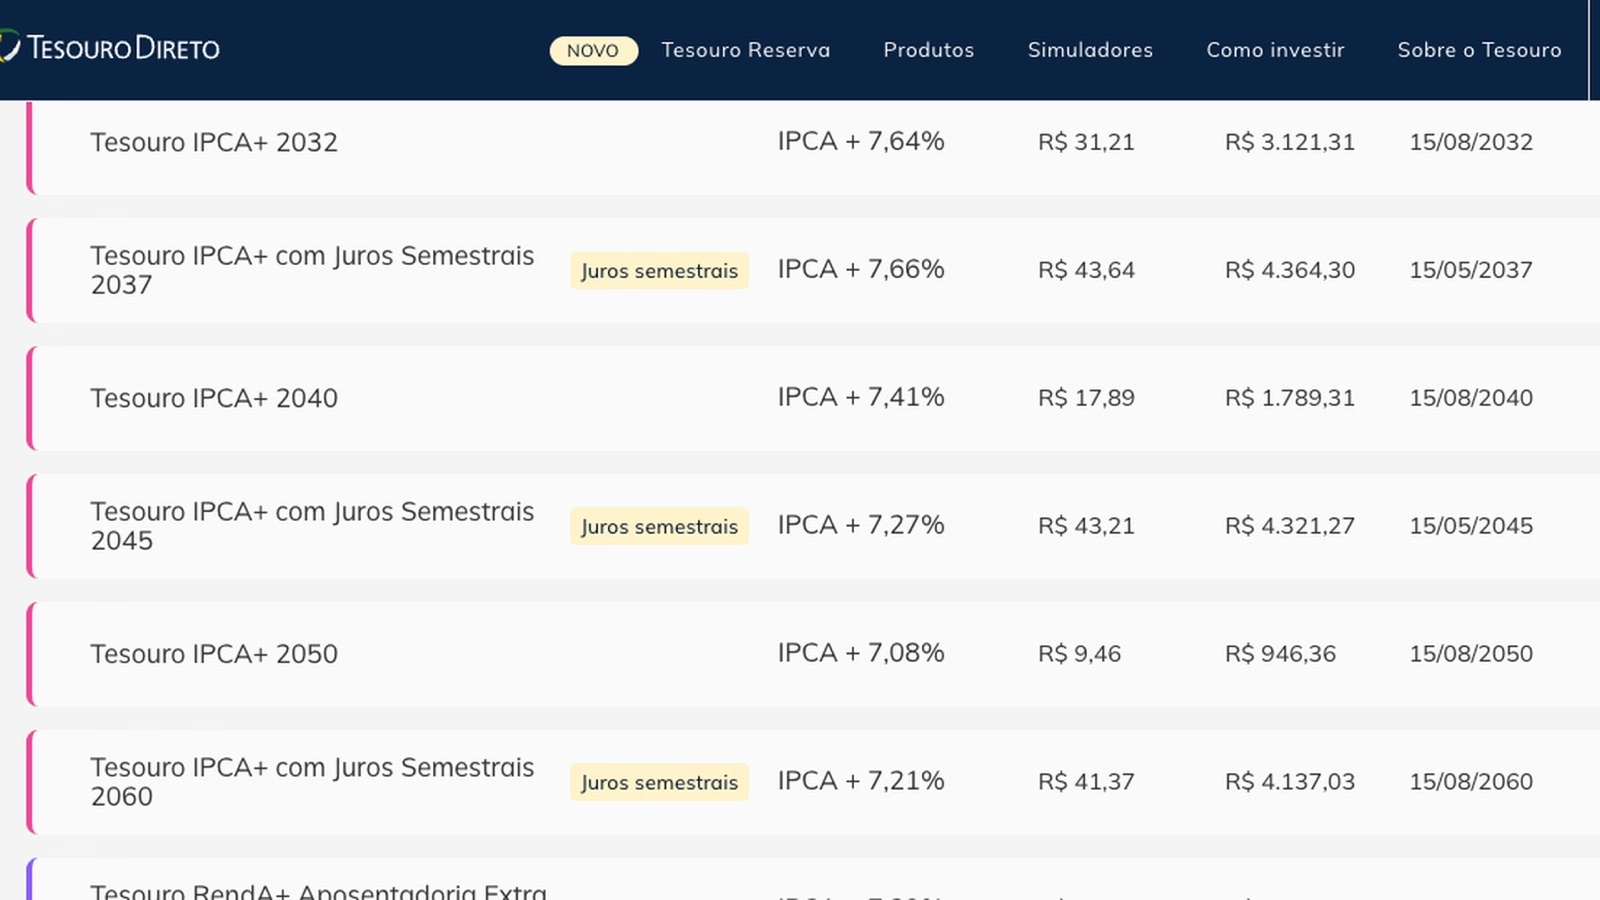
Então o número de segunda não foi R$ 76 mil. Foi R$ 87,4 mil. Os R$ 76 mil foram o preço de uma hora, num dia em que o mercado pirou. Os detalhes de cada vencimento, com o IPCA+ 2032 voltando a pagar mais de 8%, estão no texto sobre o IPCA+ de volta aos 8%.
Por que o preço do título cai quando a taxa sobe?
A taxa é quanto o governo paga por ano para pegar seu dinheiro emprestado. Na segunda, quem empresta para o governo passou a cobrar 0,61 ponto percentual a mais por ano no título de 2050 (de 6,42% para 7,03% no fechamento).
Denis usa o apartamento na planta. Você assinou o contrato na sexta por R$ 100 mil, com a chave em 2050. Na segunda, a construtora, que aqui é o Tesouro, lança uma torre nova com o mesmo apartamento, mais barato. Ninguém vai pagar o preço de sexta pelo seu contrato se a torre nova sai por menos. Então o preço do seu contrato cai até empatar com o da torre nova. O contrato em si não mudou uma vírgula.
Funciona assim no IPCA+, no prefixado e no crédito privado em geral, e por isso os fundos imobiliários que carregam esses papéis também balançaram. No dia do recorde, 5 de outubro, foi o contrário: a taxa despencou e o preço disparou. Quem comprou naquele dia travou a taxa lá embaixo, pagou o preço mais alto e hoje está pior do que quem entrou na sexta.
Vou levar até 2050. Perdi dinheiro?
Não. Em 15 de agosto de 2050, o Tesouro devolve os R$ 100 mil corrigidos pela inflação, mais os 6,42% ao ano travados na sexta. Em dinheiro de hoje, tirando a inflação da conta, isso dá uns R$ 440 mil, antes do imposto. A eleição não mexeu nessa conta.
Para quem segura até o vencimento, o vermelho de segunda é do Tesouro. É marcação a mercado: o extrato mostra quanto o título valeria se você vendesse hoje, e você não vai vender hoje. O risco real, aqui, é o desespero apertar o botão de vender no pior dia.
E se eu precisar do dinheiro antes do vencimento?
Aí muda. Se esse dinheiro é para a entrada de um apartamento, um casamento ou uma dívida que vence no ano que vem, você vai sair do título antes de 2050 de qualquer jeito. E quem sai antes vende pelo preço do dia. Quem vender com o preço lá embaixo troca o vermelho do extrato pelo vermelho na conta.
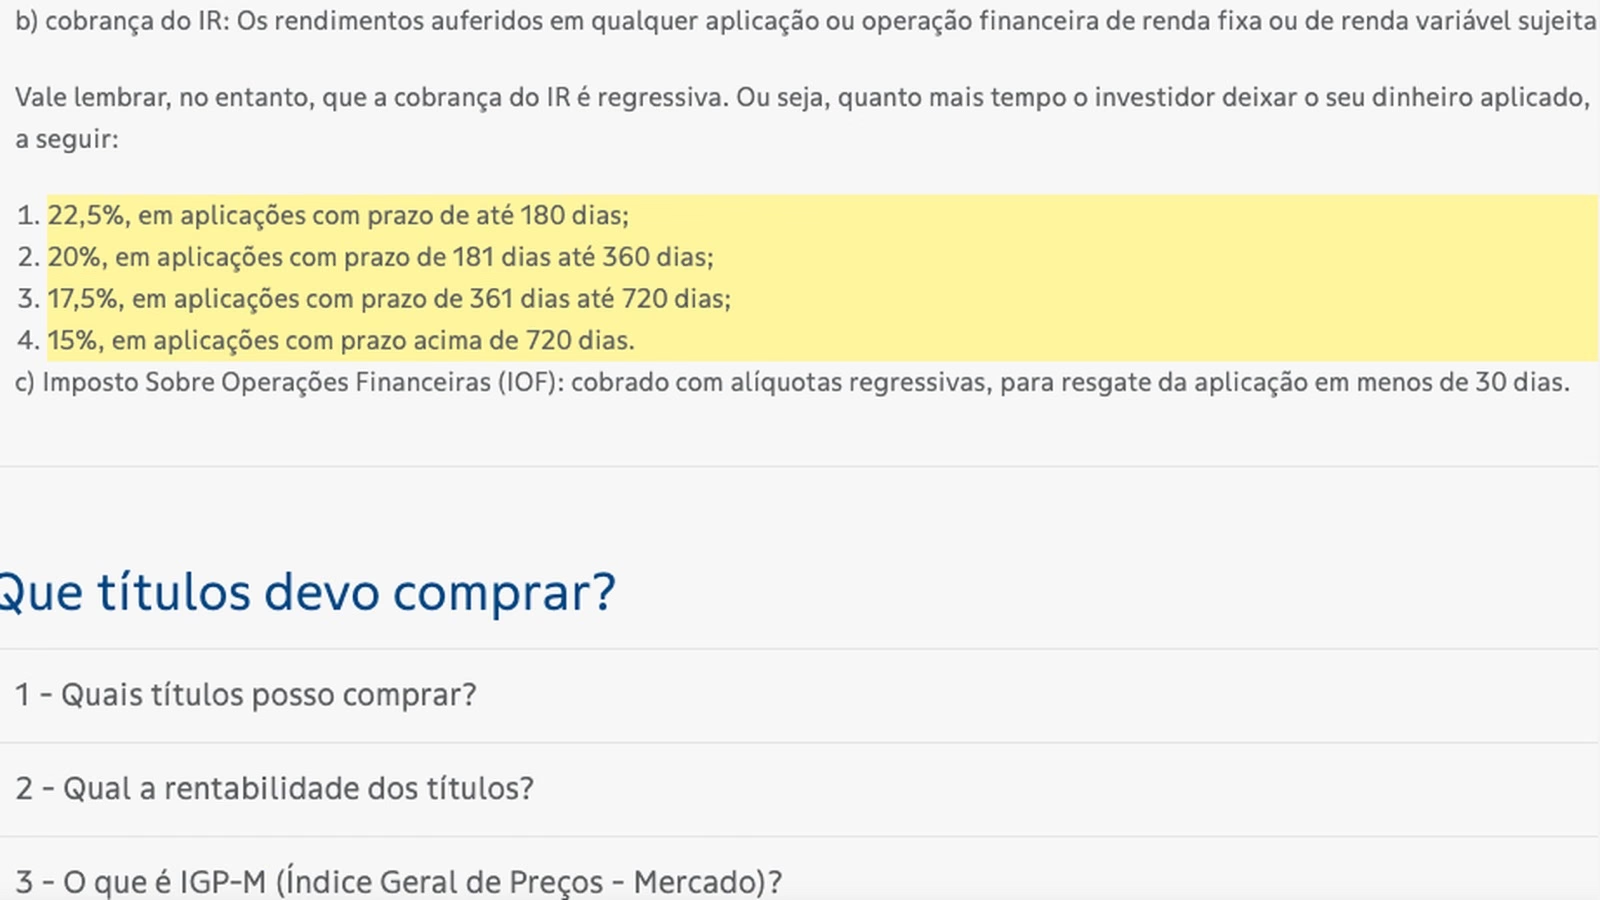
O consolo é o leão. O imposto de renda do Tesouro Direto só incide sobre o lucro, e não cobra nada sobre prejuízo. A alíquota começa em 22,5% nos seis primeiros meses e cai até 15% depois de dois anos.
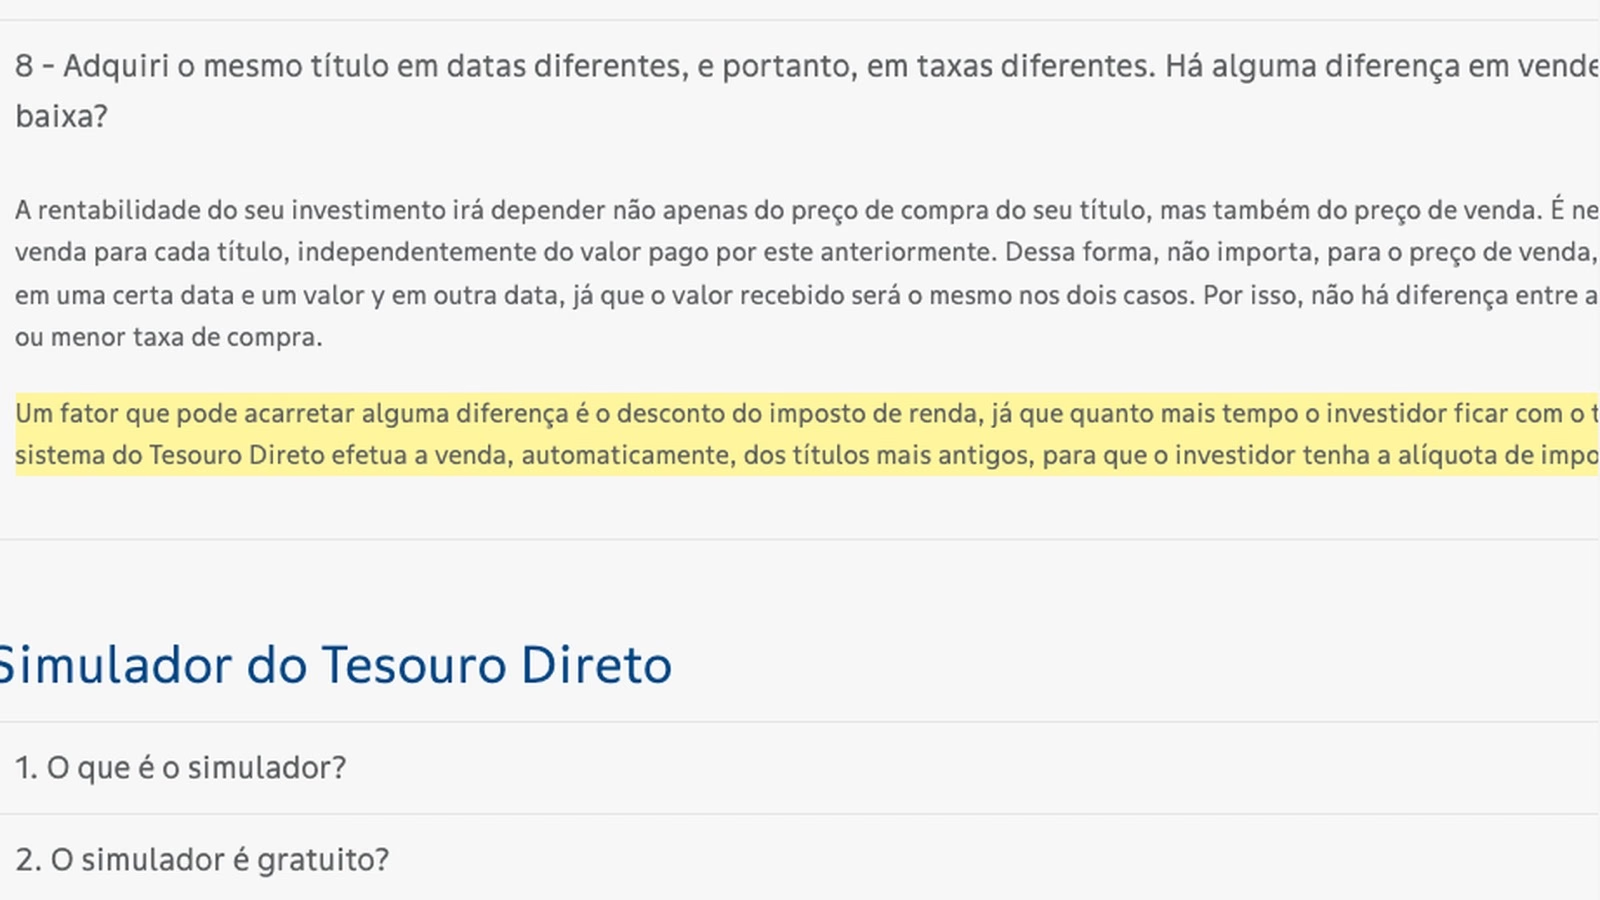
E se você comprou o mesmo título em datas diferentes, o Tesouro Direto vende primeiro o lote mais antigo, de forma automática. É o lote que paga a menor alíquota de imposto.
É por isso que Denis defende montar a posição aos poucos, em renda fixa como em ações. Quem botou tudo de uma vez na sexta, apostando que a taxa ia cair ainda mais, pegou a virada inteira na segunda.
Vender e comprar de novo para pegar a taxa maior adianta?
Não. Pelo preço de fechamento de segunda, os R$ 100 mil valiam R$ 87,4 mil. Se você vendesse e comprasse de volta no mesmo preço, sairiam R$ 87,4 mil de título velho e entrariam R$ 87,4 mil de título novo, pagando a taxa nova de 7,03%. Esse título novo chegaria em 2050 no mesmo lugar que o velho: os mesmos R$ 440 mil em dinheiro de hoje.
Ou seja, vender e recomprar o mesmo título no mesmo dia só dá trabalho. Se algum lote tinha lucro, você ainda paga imposto sobre ele e perde um pedaço do dinheiro no caminho.
Quanto muda para quem ainda vai investir?
A taxa nova faz diferença para o dinheiro que está fora: o que ficou na poupança, na caixinha do banco ou na sobra do salário. Com R$ 100 mil comprando o IPCA+ 2050 a 7,03%, o dinheiro chegaria em 2050 valendo uns R$ 504 mil em dinheiro de hoje. Na taxa de sexta, os mesmos R$ 100 mil chegariam com R$ 64 mil a menos, e no meio só teve um domingo de eleição.
| Situação, com R$ 100 mil no IPCA+ 2050 | Taxa | Valor hoje | Em 2050 (dinheiro de hoje) |
|---|---|---|---|
| Comprou na sexta (23) e leva até o vencimento | 6,42% | R$ 87,4 mil no fechamento de segunda | R$ 440 mil |
| Vendeu na segunda e recomprou no mesmo preço | 7,03% | R$ 87,4 mil | R$ 440 mil |
| Dinheiro novo comprando no fechamento de segunda | 7,03% | R$ 100 mil | R$ 504 mil |
Contas antes do imposto de renda, sem inflação, de 27/10/2026 até 15/08/2050 (23,8 anos). Para comparar com CDB e LCI já descontando o imposto, a calculadora de renda fixa faz a conta.
O Copom de novembro pode mexer na taxa de novo?
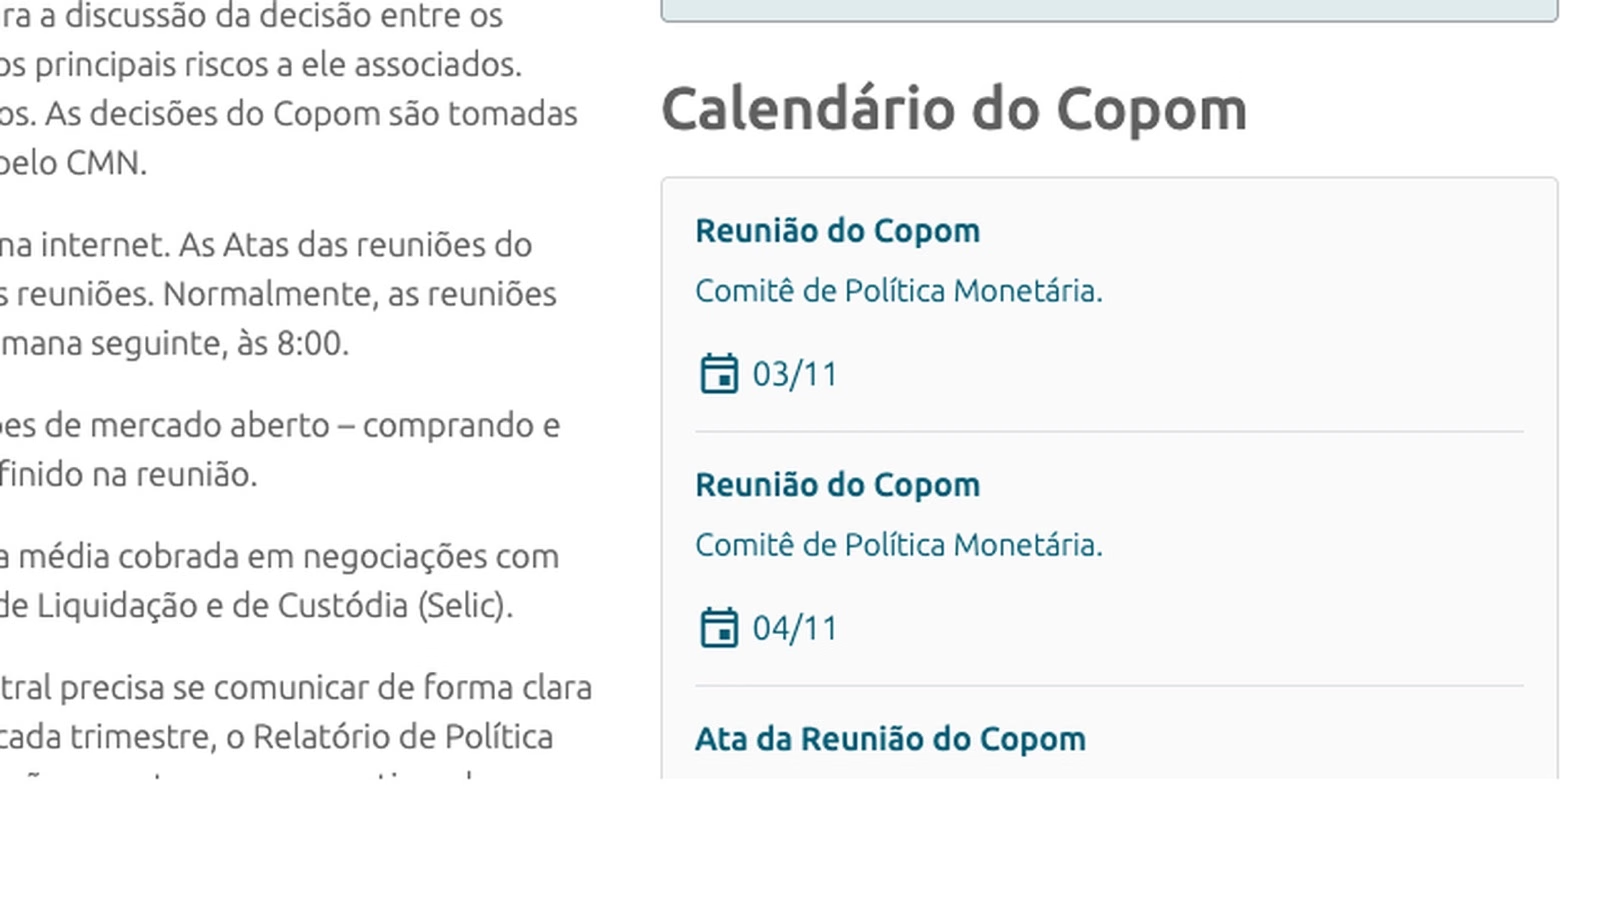
Pode. Nos dias 3 e 4 de novembro tem reunião do Copom, o comitê do Banco Central que decide a Selic, hoje em 13,75% ao ano. Até sexta, o mercado contava com a Selic caindo. Essa aposta não sobreviveu à segunda-feira.
Se o Banco Central segurar a Selic e o mercado continuar cobrando caro, a taxa do IPCA+ fica onde está ou sobe mais, e o preço do título cai mais um pouco. Se o mercado se acalmar e a taxa voltar para os 6,42% de sexta, o extrato volta para os R$ 100 mil sozinho. Quem já está dentro e vai até o vencimento não precisa acompanhar isso. Quem está fora decide pela taxa do dia, e não pelo extrato de quem já entrou.
É bom momento para entrar no Tesouro IPCA+?
Denis vê a taxa atual como uma das mais altas dos últimos anos, e por isso não chama de compra ruim para quem ainda não tem posição. Mas ele aponta dois riscos.
O primeiro é a taxa subir mais. Ainda não há clareza sobre o que o governo vai fazer nos próximos anos com as contas públicas, nem sobre quem vai comandar a Fazenda. Se a notícia for ruim, quem comprou hoje também vê o extrato no vermelho. Por isso a sugestão é comprar aos poucos.
O segundo é comprar pensando em revender com lucro quando a taxa cair. Isso funcionou no 1º turno, mas pode não se repetir nos próximos quatro anos. Quem entra agora tem que contar com o carrego, que é receber inflação mais a taxa contratada até o fim. Para quem não quer ver o extrato balançar desse jeito, os vencimentos mais curtos, como o 2029, oscilam bem menos que o 2050.
Perguntas frequentes
O Tesouro Direto pode suspender as negociações?
Pode. Quando o mercado oscila demais, o Tesouro Direto suspende a compra e a venda dos títulos prefixados e IPCA+ até os preços se acalmarem. Foi o que aconteceu na segunda (26) e na manhã de terça (27). O Tesouro Selic e o Tesouro Reserva continuaram disponíveis.
Quem segura o Tesouro IPCA+ até o vencimento perde dinheiro com a alta da taxa?
Não. Quem leva até o vencimento recebe a inflação mais a taxa que contratou no dia da compra. A queda no extrato só vira perda para quem vende antes.
Paga imposto de renda ao vender o Tesouro IPCA+ com prejuízo?
Não. O imposto incide só sobre o lucro, com alíquota de 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias.
Qual lote o Tesouro Direto vende primeiro?
O mais antigo, de forma automática. Assim o investidor fica com a menor alíquota de imposto possível.
Denis Miyabara é sócio da EQI Investimentos. Conteúdo educacional, não é recomendação de investimento.