⏰ 5 min de leitura
O Banco Central do Paraguai (BCP) informou neste sábado (7) que já devolveu o dinheiro de 64% das 1,87 milhão de contas com saldo no Ueno Bank, quatro dias depois da intervenção decretada na terça-feira (3). Foram 994,6 bilhões de guaranis, perto de US$ 158 milhões, pagos pelo fundo de garantia de depósitos do país. Quem tinha mais que 75 salários mínimos paraguaios, cerca de R$ 201 mil, recebe só até esse teto e espera o resto sem data.
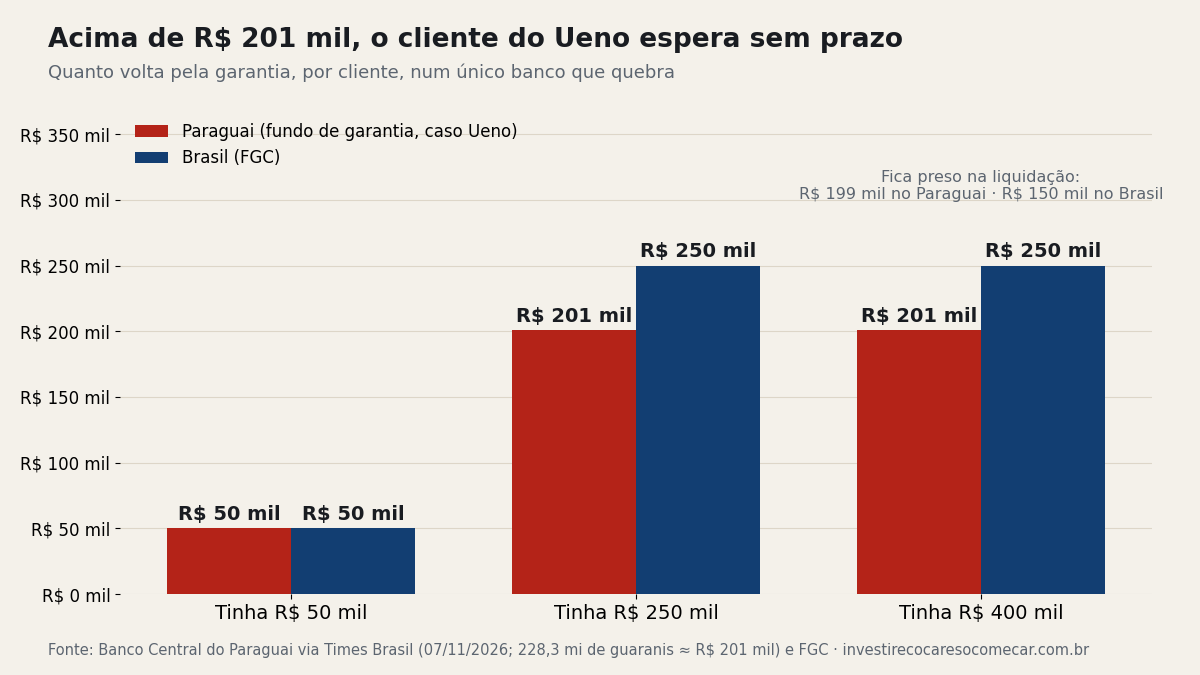
A velocidade impressiona quem lembra do Banco Master: aqui, o FGC levou quase dois meses para liberar o primeiro pagamento. Já o teto brasileiro é mais generoso: o FGC cobre seu CDB, LCI, LCA e conta corrente até R$ 250 mil por CPF em cada conglomerado, cerca de R$ 49 mil a mais por cliente que o fundo paraguaio. Quem passa desse limite, lá ou aqui, entra na mesma fila sem data.
Como o BC paraguaio devolveu 1,2 milhão de contas do Ueno em quatro dias
O Ueno era o maior banco digital do Paraguai e o principal emissor de cartão de crédito do país, com cerca de 3 milhões de clientes. A intervenção veio quando o índice de solvência caiu para menos da metade do mínimo exigido. O banco também administrava perto de US$ 850 milhões em dinheiro público, parte dele do instituto de previdência que paga aposentadorias.
O BCP pagou em lotes. O primeiro, de 722 mil contas, e o segundo, de 475 mil, foram para quem não tinha empréstimo nem fatura de cartão com o Ueno e já tinha conta em outro banco, segundo o presidente interino do BCP, Pedro Acosta. Somados, dão os 1,2 milhão de correntistas que o governo anunciou em entrevista no Palácio de López. Restam 669.336 contas.
Há dois detalhes que pesam no bolso. Quem tem dívida vencida com o banco recebe o saldo já descontado: 5 milhões de guaranis na conta com 2 milhões em parcelas atrasadas viram 3 milhões. E conta em dólar é paga em guaranis, ou seja, o correntista que se protegia do câmbio volta para a moeda local na marra.
Os números da devolução do Ueno Bank
| Item | Valor |
|---|---|
| Contas com saldo no Ueno | 1.867.531 |
| Contas já pagas até sábado (7) | cerca de 1,2 milhão (64%) |
| Contas que ainda esperam | 669.336 |
| Valor devolvido | 994,6 bilhões de guaranis (cerca de US$ 158 milhões) |
| Teto da garantia por cliente | 228,3 milhões de guaranis (cerca de R$ 201 mil) |
| Tamanho do fundo de garantia paraguaio | cerca de US$ 1,66 bilhão, 9,5% já usado |
O fundo paraguaio gastou menos de um décimo do caixa para pagar quase dois terços das contas. Isso diz que a maioria dos correntistas tinha saldo pequeno. O problema fica com a minoria que passava do teto: o que excede depende da venda dos ativos do banco na liquidação, e não há prazo para isso.
O teto do Ueno ao lado do FGC que protege seu CDB, LCI e LCA
O Fundo Garantidor de Créditos cobre conta corrente, poupança, CDB, LCI e LCA até R$ 250 mil por CPF em cada instituição ou conglomerado, com teto de R$ 1 milhão por pessoa a cada quatro anos se mais de um banco quebrar nesse período.
Na conta de quem tinha R$ 400 mil num banco só, a diferença aparece inteira. No Paraguai voltam R$ 201 mil e R$ 199 mil ficam presos na liquidação. Pelo FGC voltam R$ 250 mil e ficam presos R$ 150 mil. Quem tivesse dividido os mesmos R$ 400 mil em dois conglomerados diferentes, R$ 200 mil em cada, teria tudo coberto aqui. A regra vale por conglomerado, não por banco: duas marcas do mesmo grupo contam como uma. Na calculadora de renda fixa dá para comparar quanto uma taxa maior paga a mais e ver se o prêmio compensa ficar acima do limite.
O prazo é onde o Brasil perde. O FGC liberou o pagamento aos credores do Master em 17 de janeiro de 2026, quase dois meses depois da liquidação, quando o normal é perto de 40 dias. Foi a maior espera desde o Banco Rural, em 2013, e a conta somou cerca de R$ 41 bilhões para 1,6 milhão de credores. Um mês depois, em 18 de fevereiro, o fundo tinha pago R$ 37,2 bilhões, 92% do previsto. O site já mostrou por que o BC demorou a ver o problema do Master e como o BRB tenta reaver R$ 2,2 bilhões no STF.
As próximas datas do Ueno: dívidas na segunda (9) e pedidos na quinta (12)
Na segunda-feira (9), o BCP começa a pagar quem tinha dívida com o Ueno, já com o desconto dos valores vencidos. Quem cumpria as condições e não recebeu por causa de bloqueio na conta deve entrar nesse lote ou no de terça (10). A partir de quinta (12), o banco central analisa pedidos individuais por ordem de chegada. Os cerca de 32 mil aposentados que recebiam pelo Ueno estão sendo transferidos para outros oito bancos, e o pagamento do benefício segue marcado para o dia 17.
O FGC cobre mais que o fundo paraguaio. Isso torna o CDB de banco médio tão seguro quanto o de banco grande?
Não no prazo. O caso Master mostrou que a garantia chega, mas pode levar dois meses ou mais. Dentro de R$ 250 mil por conglomerado, o risco é ficar sem o dinheiro por esse tempo, sem render. Acima disso, o excedente tem o mesmo destino do cliente do Ueno que passava do teto: a fila da liquidação.