⏰ 13 min de leitura
Atualizado em 29/10/2026
R$ 240 mil numa LCI ou numa LCA rendem uns R$ 2.400 por mês, sem um centavo de Imposto de Renda. O problema é que nenhuma das duas paga todo mês. Você põe o dinheiro, ele some da conta e volta tudo de uma vez, com os juros, no dia do vencimento. Quem quer viver dessa renda precisa de um jeito de fazer o banco pagar todo mês. Esse jeito existe, chama escada de vencimentos, e tem um preço: o primeiro pagamento só cai no 13º mês.
Resposta curta: divida os R$ 240 mil em 12 degraus de R$ 20 mil e compre uma LCA de 1 ano por mês. Com a LCA a 88% do CDI, cada degrau volta com uns R$ 2.400 de juros, livres de IR. A partir do 13º mês, vence um degrau por mês, e você compra outro de 12 meses com o dinheiro que voltou. Para não perder a garantia do FGC, espalhe os degraus em mais de um banco.
O que são LCI e LCA?
Nas duas, você empresta dinheiro para o banco. Na LCA, o banco repassa esse dinheiro para o agro, para o produtor rural. Na LCI, repassa para o setor imobiliário. Fora o destino do dinheiro, as duas funcionam igual: para pessoa física, o rendimento é isento de Imposto de Renda, regra que está na Lei 11.033, de 2004.
E nenhuma das duas paga juros no meio do caminho. Não é como o dividendo de um fundo imobiliário, que pinga todo mês. O dinheiro fica preso até o vencimento e volta inteiro de uma vez, com os juros em cima. Se você comprou uma LCA de 1 ano em novembro, só vê o dinheiro de novo em novembro do ano que vem.
Quanto rende uma LCA de 1 ano hoje?
Uns 88% do CDI. O CDI é o juro que um banco cobra do outro nos empréstimos de um dia, e anda colado na Selic, a taxa que o Banco Central define. Em 27 de outubro de 2026, o CDI estava em 13,65% ao ano, pelo Banco Central, com a Selic em 13,75%.
88% de 13,65% dá uns 12% ao ano, isentos. Na prática: R$ 20 mil postos numa LCA hoje voltam daqui a um ano como R$ 22,4 mil. São os mesmos R$ 2.400 do começo do texto, só que caindo uma vez por ano, de um pedaço só. Se você não precisa do dinheiro todo mês, uma LCA sozinha já resolve e te deixa dormir tranquilo. Agora, ninguém paga mercado, luz e escola com um pagamento por ano. Para isso existe a escada.
Como funciona a escada de LCI e LCA?
Pega os R$ 240 mil e divide em 12 pedaços de R$ 20 mil. Cada pedaço é um degrau. Se cada degrau vencer num mês diferente, todo mês vence um, e todo mês caem uns R$ 2.400 na sua conta.
Quem escolhe o mês do vencimento é você: basta comprar cada degrau no mês certo. Em novembro você compra o primeiro, em dezembro o segundo, e assim vai até outubro do ano que vem, quando entra o 12º.
Por que usar LCA de 12 meses em todos os degraus?
Desde maio de 2025, o Conselho Monetário Nacional, que faz as regras dos bancos, exige prazo mínimo nesses papéis: 6 meses para LCI e LCA que seguem o CDI, e 12 meses para LCA que segue a inflação. Ficar com tudo em 12 meses deixa a conta simples. Cada degrau vence uma vez por ano, sempre no mesmo mês, e a escada nunca fica com dois degraus vencendo juntos.
Por que a primeira renda só cai no 13º mês?
Faz a conta comigo. O degrau de novembro vence quando? Em novembro do ano que vem. O de dezembro, em dezembro do ano que vem. Então o primeiro pagamento só chega no 13º mês. E não, não é o 13º do seu salário.
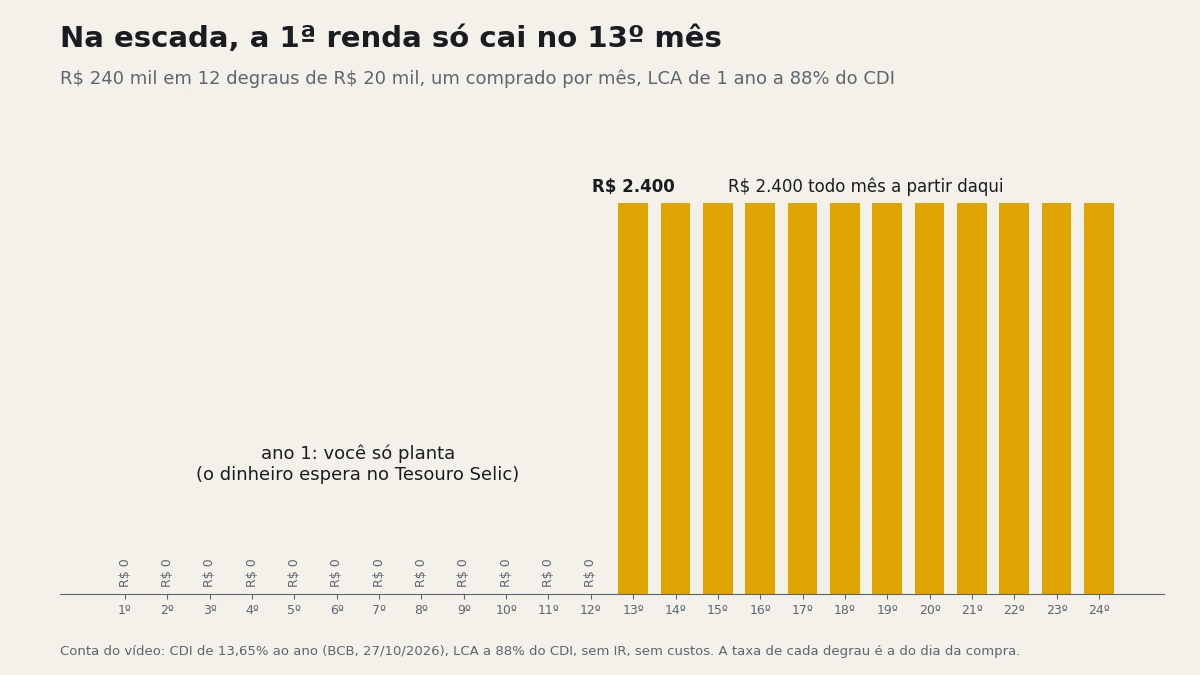
É igual plantar mandioca. Se você planta um pé por mês e cada um leva um ano para dar, no primeiro ano a horta não te dá nada. Do 13º mês em diante, você colhe um pé por mês e, no mesmo buraco, planta outro. Na escada é igual: cada degrau que vence vira um degrau novo de 12 meses, e a horta segue girando.
Onde fica o dinheiro dos degraus que ainda não comprei?
No Tesouro Selic, que é o título mais seguro do país e rende colado na Selic. Uma caixinha de banco também serve, mas com esse volume de dinheiro o Tesouro Selic é mais simples. O porém: ele paga Imposto de Renda. Esse dinheiro em espera não é isento, só os degraus já montados.
Por que a LCA caiu de 95% para 88% do CDI?
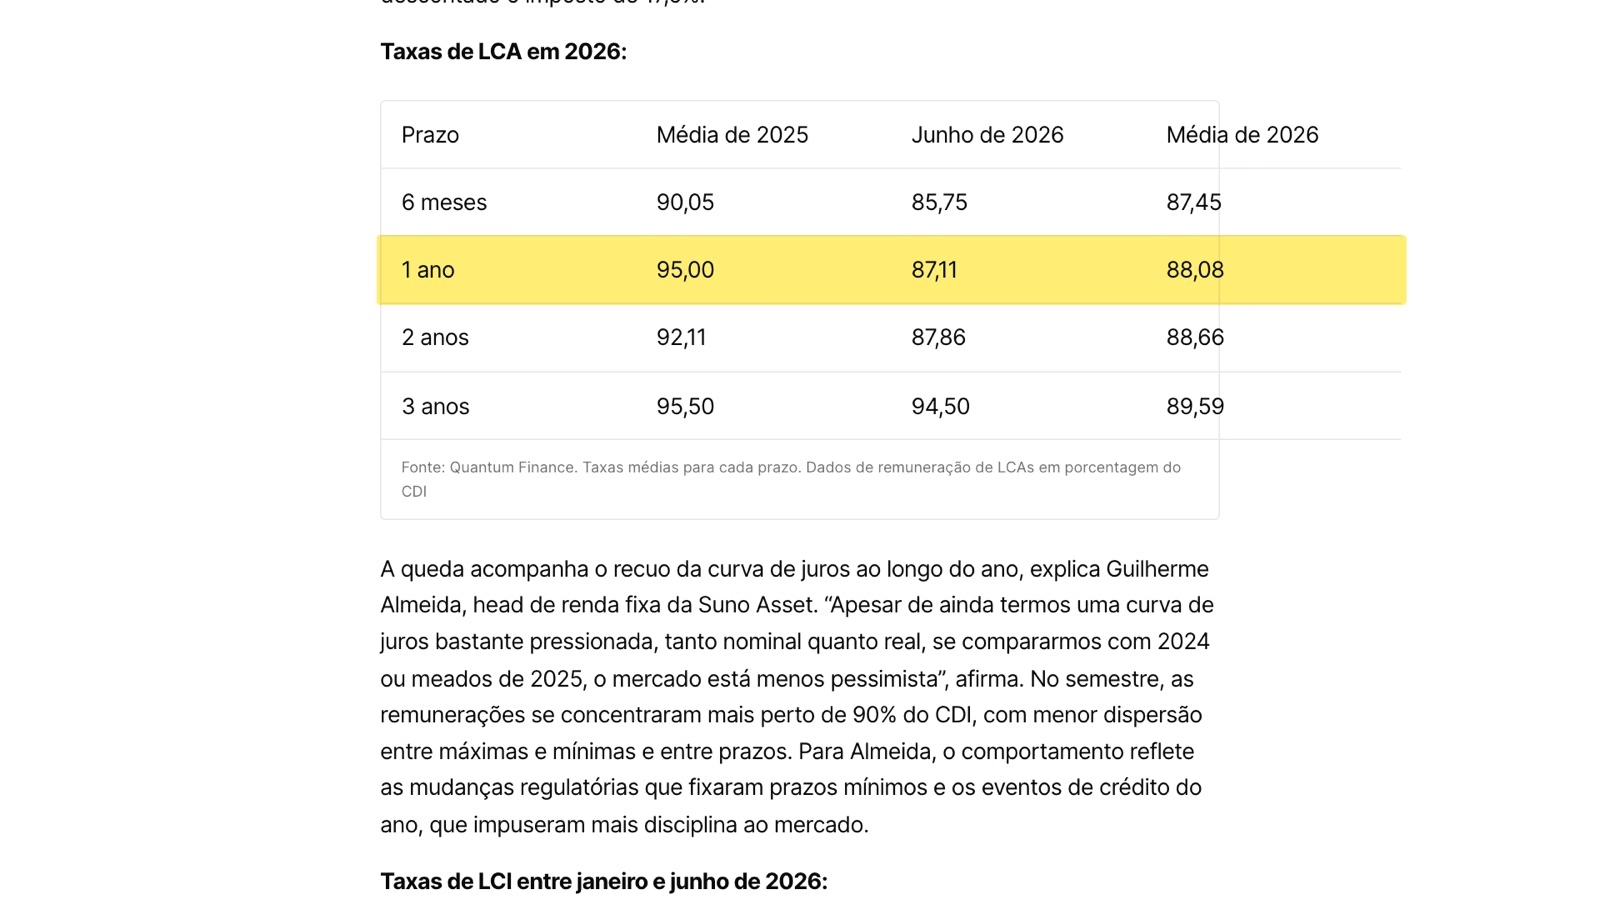
Em 2025, a LCA de 1 ano pagou em média 95% do CDI. Na média de 2026, até junho, pagou 88,08%, pelo levantamento da Quantum Finance publicado pelo InfoMoney. E a LCI quase sumiu das prateleiras: os bancos estão soltando LCI nova a conta-gotas. Por isso a escada que dá para montar hoje é, na maior parte, de LCA.
Não foi o seu gerente que ficou pão-duro. Foi o mundo que mudou, em três passos.
1. A corrida antes do imposto
Em junho de 2025, o governo publicou a Medida Provisória 1.303, que cobrava 5% de Imposto de Renda sobre LCI e LCA novas. Todo mundo correu para comprar antes de o imposto valer. O cofre dos bancos encheu, e banco com cofre cheio não precisa pagar caro para pegar o seu dinheiro.
2. Menos lastro, menos papel
O Conselho Monetário ainda apertou o lastro, que é o empréstimo para o imóvel ou para o agro que precisa existir por trás de cada LCI e LCA. Menos desses empréstimos, menos papel novo para vender a quem é pessoa física. Banco que não precisa do seu dinheiro paga menos por ele.
3. O caso Master
O Banco Central liquidou o Banco Master em novembro de 2025. Depois disso, a renda fixa bancária toda passou a pagar menos, CDB incluído, e a LCA foi junto.
A LCI e a LCA ainda são isentas de Imposto de Renda?
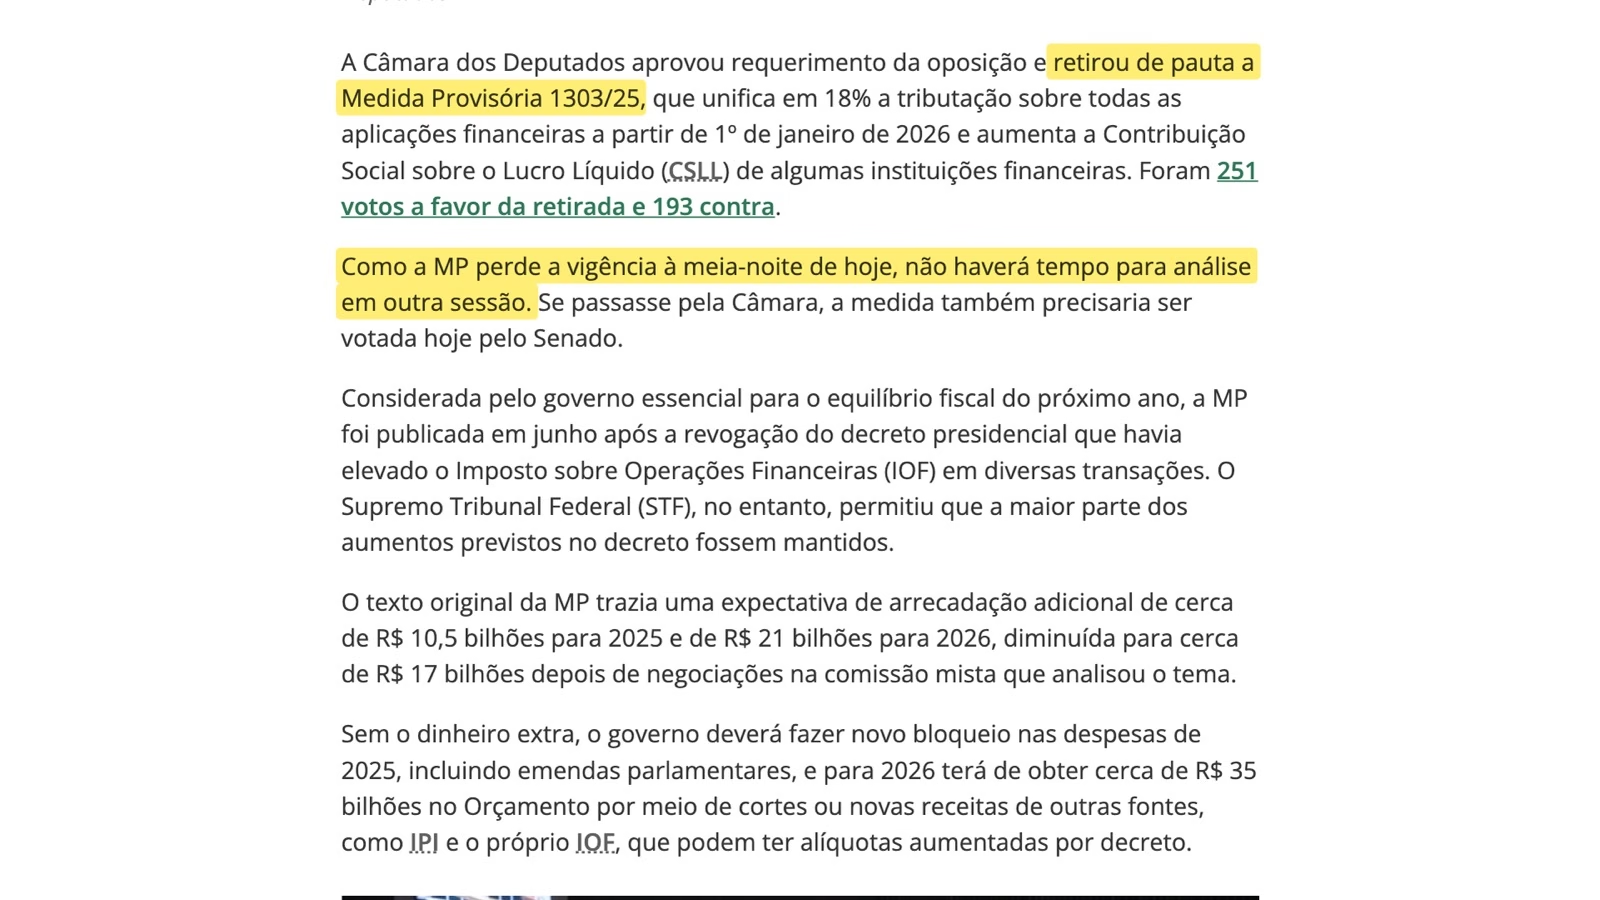
São, por enquanto. A MP 1.303 caducou: a Câmara tirou a medida de pauta em 8 de outubro de 2025, no último dia de validade, e a isenção ficou como estava.
Depois veio a Lei 15.270, de 2025, a do imposto mínimo para quem ganha muito. Ela também deixou a LCI e a LCA de fora da conta, como mostra o próprio texto da lei no site do Planalto.
E o IOF que o governo estuda?
Na quarta-feira, 28 de outubro de 2026, dia em que gravei o vídeo, o jornal O Globo publicou que o governo estuda outro caminho para morder um pedaço do rendimento da LCI e da LCA. Em vez de Imposto de Renda, o IOF.
O IOF é o imposto que o governo sobe e desce por decreto. Decreto é canetada: não passa pela Câmara, não tem votação. Por enquanto é só estudo, sem decisão, sem alíquota e sem data. Da última vez, a cobrança valeria só para título novo. Desta vez, ninguém sabe ainda se pegaria também o que você já tem. Fiz a conta de quanto um IOF desses come da vantagem da isenção no texto sobre o IOF na LCI e na LCA.
Uma coisa é certa: quem está esperando a LCA voltar a pagar 95% do CDI pode esperar sentado. A escada de hoje é montada com o que o mercado paga hoje, uns 88%.
LCA ou CDB: qual rende mais?
O CDB é o título comum do banco, e paga imposto. No prazo de 1 ano, a alíquota é de 17,5%: de cada R$ 100 que o CDB rende, R$ 17,50 vão para o Leão e sobram R$ 82,50 para você. Em número com vírgula, 0,825. Esse é o número mágico da comparação.
A conta é uma divisão. Pega a taxa da LCA e divide por 0,825. Com 88%, dá uns 106%. Quer dizer que um CDB precisaria pagar 106% do CDI para empatar com essa LCA. Se você não achar CDB de 1 ano pagando isso, e normalmente não acha, a LCA ganha.
Só que nem toda LCA paga 88%. Se te oferecerem uma de 75%, a mesma conta dá uns 91%. Aí um CDB de 100% do CDI já ganha dela. E a diferença não é miudeza:
| Taxa da LCA (1 ano) | Divide por 0,825 | CDB que empata | Cada degrau de R$ 20 mil rende por ano |
|---|---|---|---|
| 88% do CDI | 88 ÷ 0,825 | uns 106% do CDI | uns R$ 2.400 |
| 75% do CDI | 75 ÷ 0,825 | uns 91% do CDI | uns R$ 2.050 |
São uns R$ 350 a menos por degrau, por ano. Vezes 12 degraus, mais de R$ 4 mil por ano saindo do seu bolso só por aceitar a primeira taxa que apareceu. Para não fazer a divisão de cabeça, a calculadora de LCI e LCA contra CDB do site faz por você.
E se o CDB ganhar no mês em que o degrau vence?
Você faz essa conta todo mês, no degrau que venceu. Se a LCA dividida por 0,825 der mais que o CDB que você achou, vai de LCA. Se der menos, aquele degrau vira CDB e a escada continua igual. Só muda o nome do degrau. Isenção não é garantia de render mais; é só uma vantagem que entra na conta.
O FGC cobre a escada inteira?
CDB, LCI e LCA têm o mesmo risco: o banco quebrar. Quem cobre é o FGC, o Fundo Garantidor de Créditos, até R$ 250 mil por CPF, por instituição ou conglomerado.
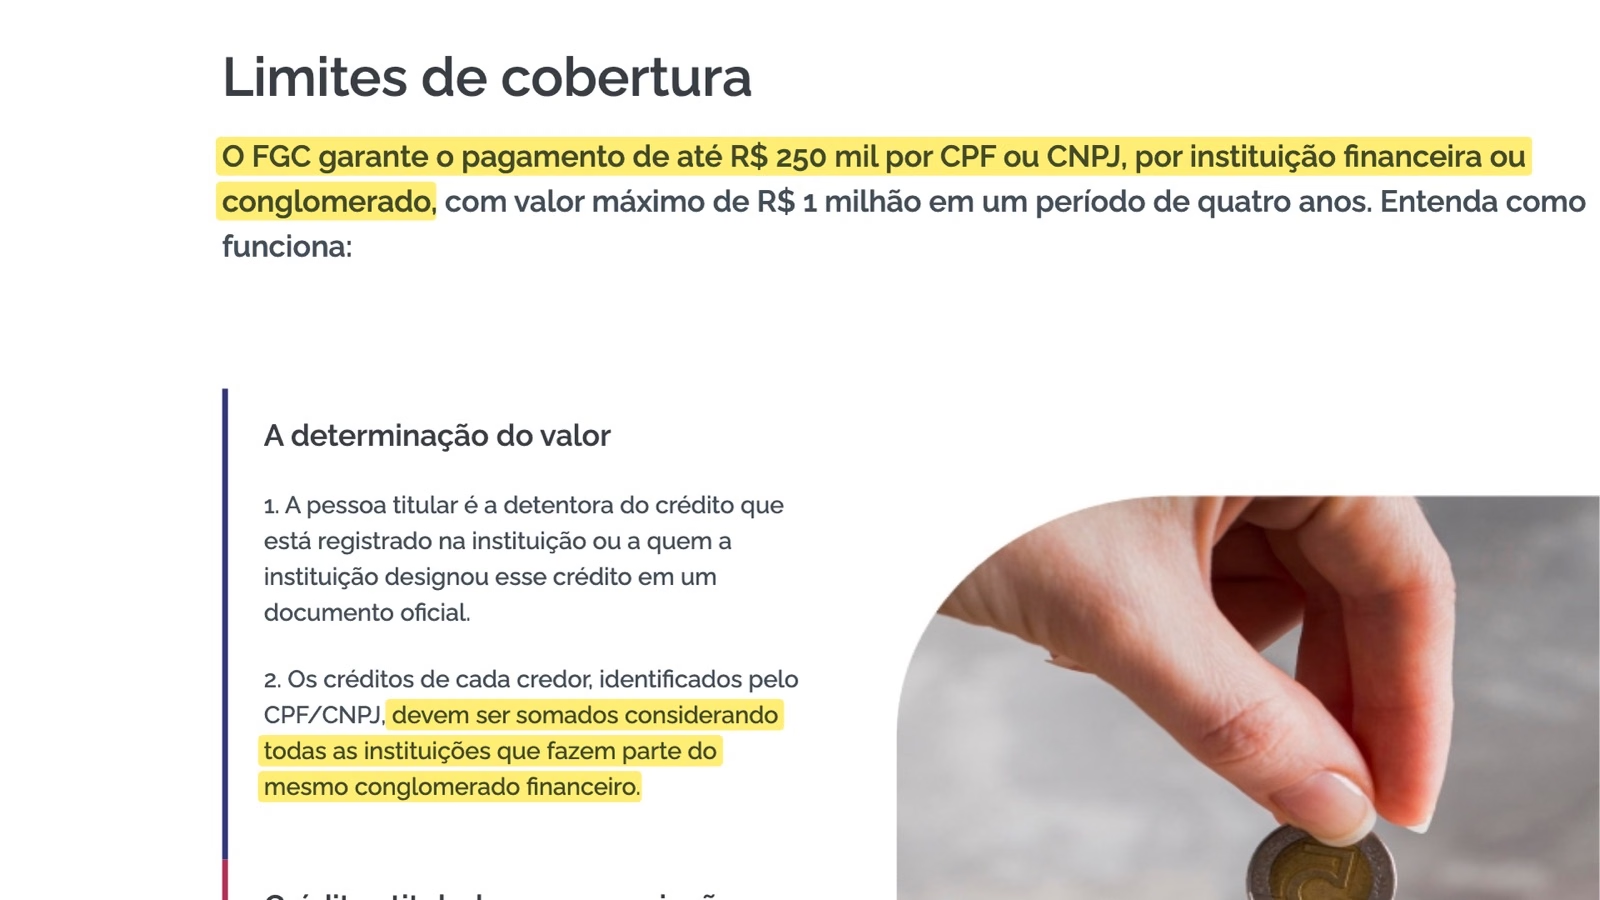
Aí você pensa: R$ 240 mil é menos que R$ 250 mil, então cabe. Não cabe. O limite soma tudo o que você tem no mesmo banco: CDB, LCI, LCA, poupança, tudo no mesmo bolo. E a escada inteira num banco só, com os juros em cima, passa dos R$ 250 mil. O que passar do limite fica sem garantia.
O que acontece se o banco quebrar?
Você viu com o Master. O Banco Central liquidou o banco em 18 de novembro de 2025, e o FGC só começou a pagar em 17 de janeiro de 2026, dois meses depois. O FGC aguentou o tranco, mas o dinheiro ficou parado esse tempo todo. Para quem vive de escada, dinheiro parado é mês sem renda. Mês sem mandioca.
Por isso: espalhe os degraus em bancos diferentes, cada um abaixo do limite do FGC, contando o que você já tem lá. O degrau novo não precisa ser do mesmo banco do que venceu. E desconfie do banco pequeno generoso demais na taxa. Ele paga mais porque tem mais risco, e quem banca esse risco é você.
O que acontece com a escada se a Selic cair?
A taxa da LCA é um percentual do CDI. Se o Copom, o comitê do Banco Central que decide a Selic, cortar os juros, o CDI cai junto e os 88% passam a valer menos. Com o CDI em 12%, por exemplo, 88% dá uns 10,5% ao ano. Cada degrau de R$ 20 mil passaria a render uns R$ 2.100 por ano, e não R$ 2.400.
Mas a renda não despenca de uma vez. Lembra da mandioca? Se vem uma seca, o pé que está quase pronto para colher quase nem sente. Quem sente é o pé que você acabou de plantar. Na escada, o juro que cada degrau já acumulou ninguém tira. O degrau que vence no mês seguinte quase não perde nada. O que vence daqui a um ano sente o corte inteiro.
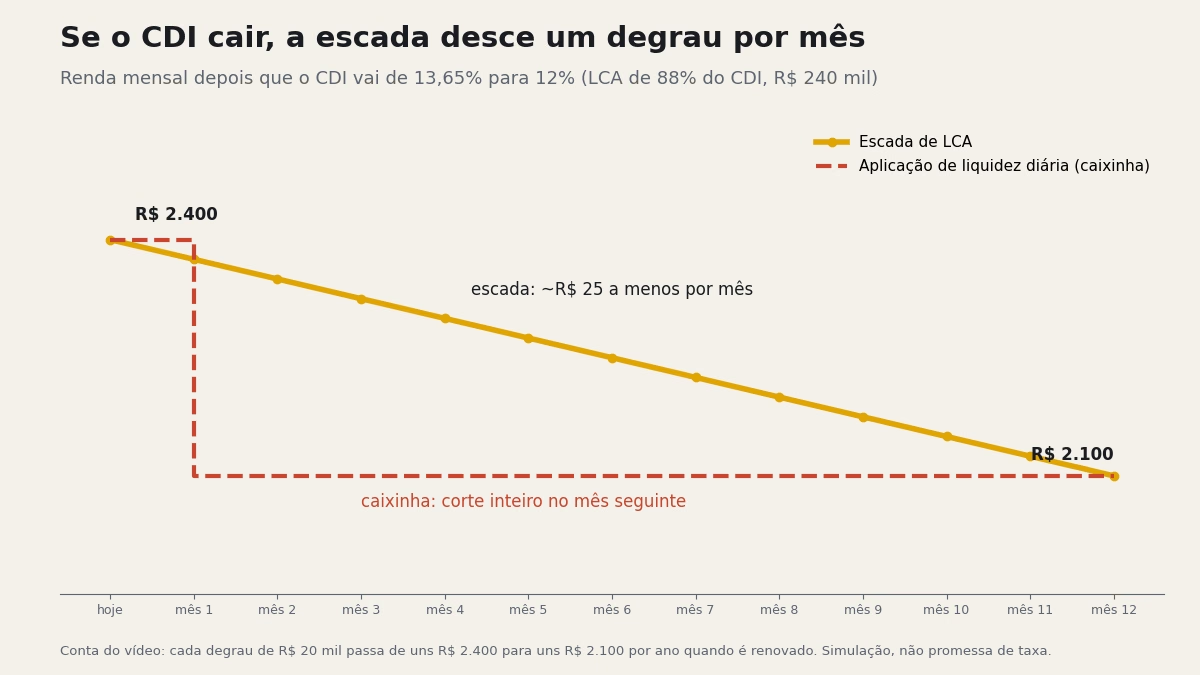
Então a renda vai caindo devagar, um degrau por vez, até ficar uns R$ 300 menor por mês no fim de um ano. Quem está numa caixinha de liquidez diária sente o corte inteiro já no mês seguinte. Na escada, você sente em 12 parcelas, e ganha 12 meses para ajustar o tamanho de cada degrau.
A escada de LCI e LCA dá muito trabalho?
Dá. São 12 datas, dois ou três bancos e uma decisão por mês, a da LCA contra o CDB. Tem gente que prefere fundo imobiliário justamente para não ter esse trabalho, e eu entendo. Só que o fundo imobiliário oscila na bolsa, e a cota pode cair mesmo com o dividendo pingando. Na escada, o valor do degrau não balança no extrato.
Pra quem é a escada de LCI e LCA?
É para você se já tem o dinheiro, uns R$ 240 mil para o exemplo deste texto, aguenta um ano esperando a primeira renda, quer renda sem imposto e não quer o susto da bolsa. Com os juros previstos para continuar altos, a conta fica boa para o investidor conservador.
Não é para você se precisa de renda já no mês que vem: o primeiro degrau só cai no 13º mês. E não é para você se não tem paciência para 12 datas e dois ou três bancos. Nesse caso, fundo imobiliário resolve, desde que você aceite que a cota vai oscilar.
No fim, viver de renda com renda fixa não é achar a maior taxa do mercado. É ter um degrau vencendo todo mês, no banco certo, e repetir isso sempre. Se quiser comparar com quem já pensa em LCI e LCA para um prazo só, o texto sobre se LCI e LCA ainda compensam mostra a queda de rendimento com mais detalhe.
Perguntas frequentes
Quanto preciso para ter R$ 2.400 por mês com LCA?
Uns R$ 240 mil, divididos em 12 degraus de R$ 20 mil, com a LCA de 1 ano a 88% do CDI e o CDI em 13,65% ao ano. Se a taxa ou o CDI mudarem, a renda muda junto.
Dá para montar a escada só com LCI?
Em tese, sim. Na prática, os bancos estão emitindo pouca LCI nova, então a maior parte dos degraus hoje sai em LCA.
Qual o prazo mínimo de uma LCA?
Desde maio de 2025, 6 meses para LCI e LCA que seguem o CDI e 12 meses para LCA que segue a inflação, pela regra do Conselho Monetário Nacional.
Posso sacar um degrau antes do vencimento?
Em geral, não. LCI e LCA não têm liquidez diária: o dinheiro fica preso até o vencimento. Por isso o dinheiro que você pode precisar a qualquer hora não deve entrar na escada.
Vale mais a pena LCA ou CDB de 1 ano?
Depende da taxa do dia. Divida a taxa da LCA por 0,825. Se o resultado for maior que a taxa do CDB, a LCA ganha. Com a LCA a 88% do CDI, o CDB precisaria pagar uns 106% para empatar.
Denis Miyabara é sócio da EQI Investimentos. Conteúdo educacional, não é recomendação de investimento.