⏰ 4 min de leitura
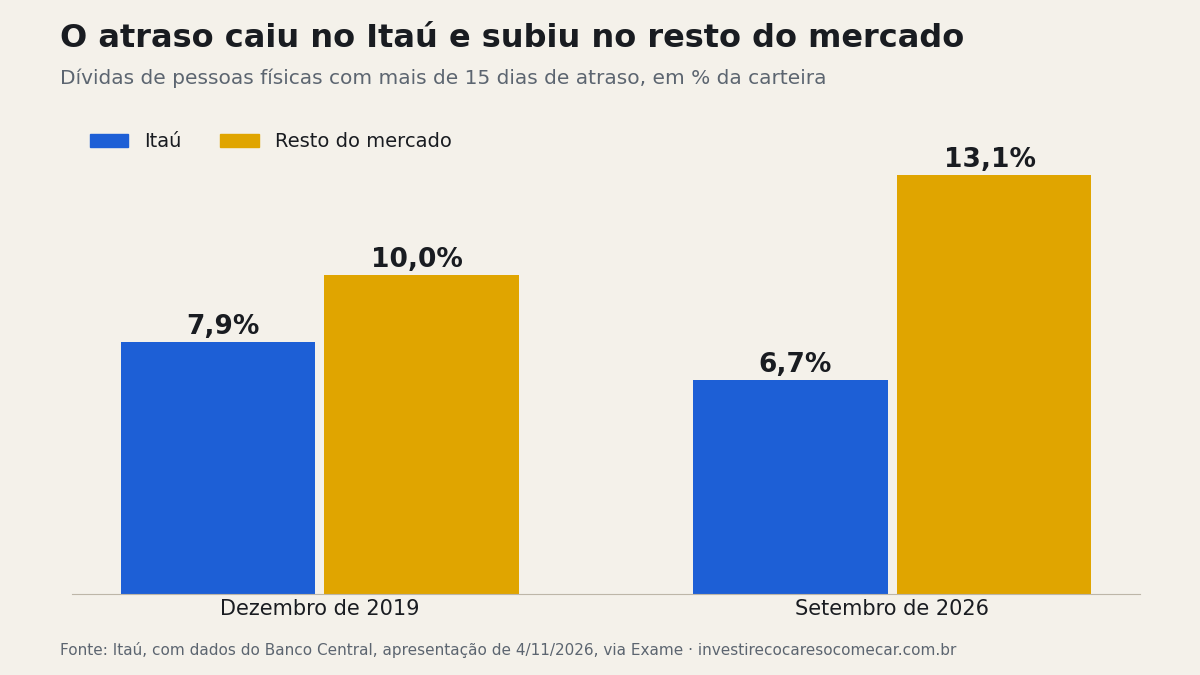
O CEO do Itaú Unibanco (ITUB4), Milton Maluhy Filho, disse nesta quarta-feira (4) que 2027 deve ser mais difícil para o crédito, com menos crescimento e juros altos por mais tempo. Na mesma coletiva, o banco mostrou uma comparação inédita: em setembro, 6,7% da carteira de pessoas físicas tinha mais de 15 dias de atraso, contra 13,1% no resto do mercado.
Para quem tem a ação, essa folga reduz o risco, mas não tira o crédito da conta. A R$ 39,58, preço das 10h18, R$ 10 mil compram 252 ações. Essa carteira tem R$ 288 de lucro no trimestre, e o banco já tirou R$ 238 para perdas com empréstimos antes de chegar a esse valor.
Por que o CEO do Itaú espera um 2027 pior
“Não somos imunes, nunca fomos imunes”, disse Maluhy a jornalistas, ao comentar o balanço do terceiro trimestre. Ele prevê menos crescimento, possível aumento do desemprego e juros em nível restritivo por um prazo longo, talvez durante todo o ano que vem. As famílias já têm mais renda comprometida, e as empresas precisam refinanciar dívidas pagando mais caro.
A demanda por empréstimo já caiu em diferentes segmentos. Grandes empresas encurtam prazos e adiam investimentos. No atacado, que reúne o Itaú BBA, a receita recuou 2,67% em um ano, para R$ 15,24 bilhões: quase R$ 420 milhões a menos, em parte pela falta de emissões. Maluhy afirmou que o volume de debêntures encolheu perto de 25% em 2026.
O atraso do Itaú caiu desde 2019, e o do resto do mercado subiu
| Atraso acima de 15 dias | Itaú | Resto do mercado |
|---|---|---|
| Pessoas físicas, dezembro de 2019 | 7,9% | 10,0% |
| Pessoas físicas, setembro de 2026 | 6,7% | 13,1% |
| Empresas, setembro de 2026 | 2,9% | 5,8% |
De cada R$ 100 emprestados a pessoas físicas, R$ 6,70 estão com pagamento atrasado no Itaú e R$ 13,10 nos demais bancos. Em 2019, a diferença era de R$ 2,10; agora é de R$ 6,40, três vezes maior. A comparação foi montada pelo próprio banco, com dados do Banco Central, e reflete a escolha de clientes: Maluhy diz que a carteira de R$ 1,54 trilhão está concentrada nos mais resilientes e em linhas com garantia.
O banco também reconhece a perda mais cedo. Fora o crédito imobiliário, ele reserva 58% de um empréstimo a pessoa física com 31 a 60 dias de atraso. O piso do Banco Central para os grandes bancos só chega a 60% a partir de 181 dias, cerca de quatro meses depois.
O que sustenta o retorno da ITUB4 se o crédito render menos
O custo do crédito somou R$ 10,4 bilhões no trimestre, ou R$ 0,94 para cada uma das 11,03 bilhões de ações. O lucro de R$ 12,6 bilhões dá R$ 1,14 por ação. Como mostrou o balanço de ontem, o custo subiu 10,2% em um ano, mais que os 6,7% do lucro.
A frase de Maluhy que mais pesa para o acionista é outra: o crédito opera “ligeiramente acima” do custo de capital, e o resto da rentabilidade vem de serviços, seguros e venda de outros produtos. Cada R$ 100 de patrimônio do Itaú renderam o equivalente a R$ 23,60 por ano; à Selic de 13,75% de novembro de 2026, seriam R$ 13,75. Maluhy não informou o custo de capital, mas a folga de R$ 9,85 depende de receitas que também sofreram: analistas apontaram corretagem e assessoria pressionadas e mais sinistros em seguros no trimestre.
Às 10h18, a ação subia 2,78%, num dia de alta da bolsa. A esse preço, o lucro do trimestre repetido por um ano equivale a 11,5% do valor da ação, abaixo da Selic, e só parte desse lucro vira dividendo. A calculadora de renda fixa mostra o outro lado da comparação, já com imposto.
Copom decide a Selic nesta quarta-feira (4)
A decisão sai depois do fechamento do mercado. Maluhy citou que mais de 70% das instituições consultadas esperavam pausa nos cortes, com a Selic em 13,75%. Sobre a proposta do economista André Lara Resende de levar os juros a cerca de 7,5% em 12 meses, disse que “tem especulação” e avisou que uma queda à força pode encarecer os juros longos, usados por empresas e pessoas físicas para se financiar.
Atraso acima de 15 dias é o mesmo que calote?
Não. Parte desses clientes paga nas semanas seguintes. A medida mais usada é o atraso acima de 90 dias, que subiu 0,1 ponto no trimestre, para 2,0%. Em pessoas físicas ficou em 3,7%, estável há quase dois anos. Nas micro, pequenas e médias empresas foi a 2,1%, efeito que o banco atribui ao fim das carências de programas do governo.
Por que a ação sobe se o CEO avisa que o ano será pior?
O aviso veio junto de números que ficaram perto do esperado, e os atrasos de 15 a 90 dias, que costumam aparecer antes, caíram de 1,8% para 1,7%. O teste real é o balanço de 2027: é ali que a distância para o Bradesco e os outros bancos vai mostrar se é proteção ou só um retrato de setembro.
Dados: Exame (coletiva) · Exame (juros e mercado de capitais) · Money Times · InfoMoney · Banco Central (Selic)