⏰ 7 min de leitura
O XPML11 paga R$ 0,92 por cota todo mês, sem imposto de renda, e até agosto de 2026 já eram 28 meses seguidos nesse valor. Pelas datas-com dos últimos 12 meses, foram R$ 11,04 por cota, ou 11,4% sobre o fechamento de R$ 96,80 de 30/10/2026. R$ 10 mil compram 103 cotas, que rendem R$ 94,76 por mês.
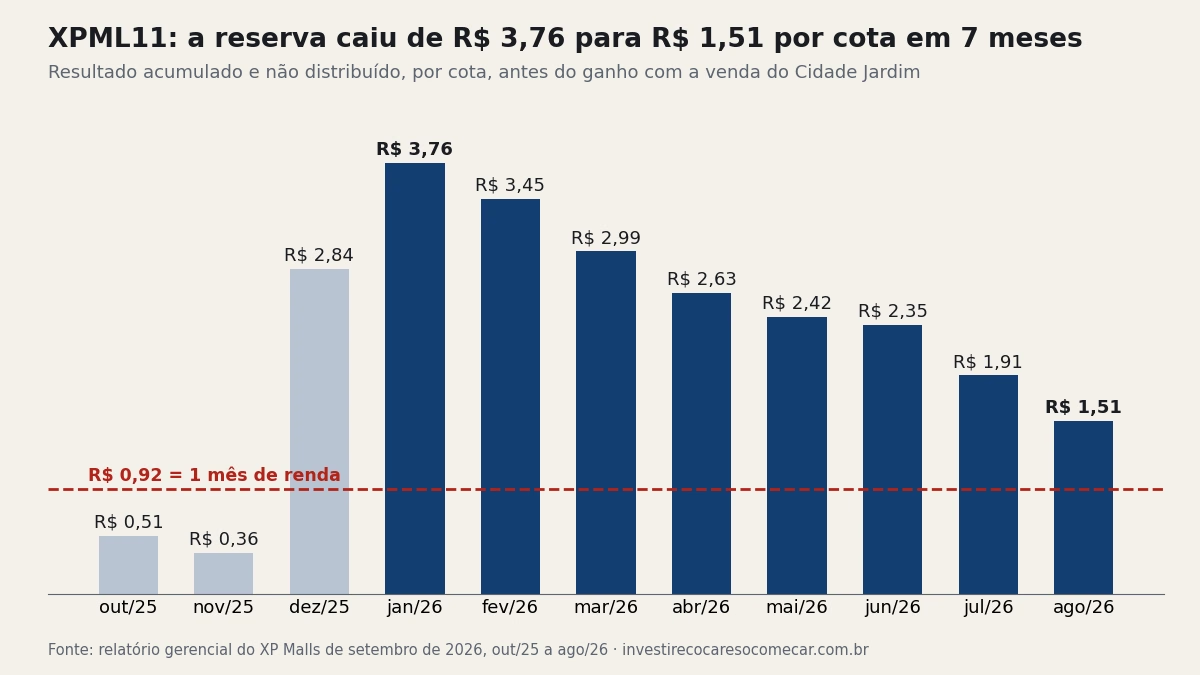
Só que o fundo vem pagando mais do que gera, e a diferença sai de uma reserva. Ela caiu de R$ 3,76 por cota em janeiro para R$ 1,51 em agosto, 60% a menos em 7 meses. A gestora trabalha com uma faixa de R$ 0,83 a R$ 0,92 até dezembro. No piso, as mesmas 103 cotas recebem R$ 85,49, ou R$ 9,27 a menos por mês.
As datas de pagamento do XPML11 nos últimos 12 meses
O calendário segue um padrão: a data-com cai entre os dias 16 e 18, e o dinheiro entra uma semana depois, entre os dias 23 e 25. A tabela mostra cada provento e quanto ele colocou na conta de quem tem 100 cotas, que custavam R$ 9.680 em 30/10/2026.
| Data-com | Pagamento | Por cota | 100 cotas |
|---|---|---|---|
| 17/11/2025 | 25/11/2025 | R$ 0,92 | R$ 92 |
| 16/12/2025 | 23/12/2025 | R$ 0,92 | R$ 92 |
| 16/01/2026 | 23/01/2026 | R$ 0,92 | R$ 92 |
| 18/02/2026 | 25/02/2026 | R$ 0,92 | R$ 92 |
| 18/03/2026 | 25/03/2026 | R$ 0,92 | R$ 92 |
| 16/04/2026 | 24/04/2026 | R$ 0,92 | R$ 92 |
| 18/05/2026 | 25/05/2026 | R$ 0,92 | R$ 92 |
| 18/06/2026 | 25/06/2026 | R$ 0,92 | R$ 92 |
| 17/07/2026 | 24/07/2026 | R$ 0,92 | R$ 92 |
| 18/08/2026 | 25/08/2026 | R$ 0,92 | R$ 92 |
| 18/09/2026 | 25/09/2026 | R$ 0,92 | R$ 92 |
| 16/10/2026 | 23/10/2026 | R$ 0,92 | R$ 92 |
| Total | R$ 11,04 | R$ 1.104 |
Fonte: avisos de rendimento do fundo no Fundos.NET, um por mês, todos marcados como isentos de IR. O mais recente é o de 16/10/2026.
Para simular outra quantidade de cotas ou outra renda mensal, o simulador de renda com FII faz a conta.
O XPML11 gerou menos do que pagou de maio a agosto
A tabela reúne os quatro últimos relatórios mensais. Em nenhum desses meses o resultado chegou aos R$ 59,2 milhões que o fundo distribuiu, e a distância foi aumentando.
| Mês | Resultado | Distribuído | Reserva no fim do mês |
|---|---|---|---|
| Maio/2026 | R$ 55,2 mi | R$ 59,2 mi | R$ 155,8 mi |
| Junho/2026 | R$ 53,9 mi | R$ 59,2 mi | R$ 151,3 mi |
| Julho/2026 | R$ 45,5 mi | R$ 59,2 mi | R$ 122,5 mi |
| Agosto/2026 | R$ 33,7 mi | R$ 59,2 mi | R$ 96,9 mi |
Fonte: relatórios gerenciais de junho, julho, agosto e setembro, que trazem os dados do mês anterior. Em julho, a reserva caiu mais do que a diferença do mês, e o relatório não detalha esse ajuste.
Dividindo pelas 64,3 milhões de cotas, agosto gerou R$ 0,52 por cota para pagar R$ 0,92. Os R$ 0,40 que faltaram batem com o que a reserva perdeu naquele mês, de R$ 1,91 para R$ 1,51. Se todo mês fosse igual a agosto, os R$ 1,51 durariam menos de quatro meses. A conta é do site, e um mês só não define o ano: em maio, o resultado foi de R$ 0,86 por cota.
A reserva nasceu de venda de shopping, não de aluguel. O salto de dezembro de 2025 no gráfico veio de ganho com venda de participações. A própria gestora escreveu no relatório de agosto que os resultados dos shoppings estão, em média, abaixo do orçamento de 2026, por causa de juros altos e consumo fraco. Sem recuperação do varejo ou novo ganho extraordinário, diz ela, a distribuição “poderá ser ajustada para um nível mais compatível” com o que o fundo gera.
Os R$ 2,07 do Cidade Jardim podem encher a reserva, mas não vêm prometidos
Em 16/10/2026, o fundo concluiu a venda dos seus 16,99% do Shopping Cidade Jardim por R$ 456,3 milhões, com ganho estimado em R$ 133,3 milhões, ou R$ 2,07 por cota, segundo o fato relevante. Somados aos R$ 1,51 de agosto, seriam R$ 3,58, perto do pico de janeiro. A conta é do site e supõe que todo o ganho fique na reserva.
O mesmo documento esfria essa soma. A gestora afirma que o resultado recorrente está abaixo dos R$ 0,92 e que o rendimento continuará a considerar esse resultado, o saldo acumulado e as obrigações a pagar. O caixa também chega aos poucos: R$ 121,9 milhões entraram em dinheiro no fechamento, R$ 151,9 milhões foram dívida que o comprador assumiu, e duas parcelas de R$ 91,3 milhões vencem em até 6 e 12 meses. No outro lado da conta, o relatório de setembro lista R$ 192,8 milhões em parcelas de compras a pagar entre outubro de 2026 e outubro de 2027.
As novidades do mês ajudam pouco perto do buraco de agosto. A dívida menor vale cerca de R$ 0,02 por cota ao mês, e a compra de 60% do São Bernardo Plaza, R$ 0,48 no ano, ou R$ 0,04 por mês. São R$ 0,06, antes de descontar o aluguel que o Cidade Jardim deixa de render, contra os R$ 0,40 que faltaram em agosto. E a 15ª emissão trouxe 3,56 milhões de cotas novas, 5,5% a mais: manter os R$ 0,92 passa a custar R$ 62,4 milhões por mês, R$ 3,3 milhões acima do que custava. Os detalhes da venda estão na comparação entre XPML11 e VISC11.
R$ 0,92 ou R$ 0,83: o que muda em R$ 10 mil no XPML11
O piso de R$ 0,83 já aparecia no relatório de junho, depois de uma faixa inicial que começava em R$ 0,86. Ele é um limite da projeção, não um anúncio de corte. A tabela mostra o que está em jogo para quem compra 103 cotas a R$ 96,80, ou R$ 9.970,40.
| Onde está o dinheiro | Por mês | Em 12 meses, sem reinvestir |
|---|---|---|
| XPML11 a R$ 0,92 | R$ 94,76 | R$ 1.137 (11,4%) |
| CDB de 100% do CDI, com IR de 17,5% | cerca de R$ 88 | cerca de R$ 1.058 |
| XPML11 a R$ 0,83 | R$ 85,49 | R$ 1.026 (10,3%) |
| Poupança a 0,67% ao mês | R$ 66,80 | R$ 802 |
CDI e poupança: Banco Central, com a última taxa disponível em 29/10/2026 e a poupança de outubro. Cálculo do site, sem custos.
Os R$ 0,09 de diferença decidem de que lado do CDB o fundo fica. A R$ 0,92, a renda fica R$ 7 por mês acima da aplicação; a R$ 0,83, cerca de R$ 3 abaixo. A diferença é que o CDB não muda de preço na tela, e a cota muda: entre 23 e 30 de outubro, ela perdeu R$ 7,81, o equivalente a oito meses e meio de rendimento.
R$ 10 mil no XPML11 em outubro de 2025 contra o CDB: R$ 941 de diferença
Para ver a renda junto com o preço, vale refazer um ano real. No fechamento de 31/10/2025, a R$ 105,50, R$ 10 mil compravam 94 cotas.
| Item | Valor |
|---|---|
| 94 cotas compradas em 31/10/2025 | R$ 9.917,00 |
| 12 rendimentos de R$ 86,48 | R$ 1.037,76 |
| Valor das cotas em 30/10/2026 (R$ 96,80) | R$ 9.099,20 |
| Cotas + rendimentos | R$ 10.136,96 (+2,2%) |
| Mesmo valor em CDB de 100% do CDI, com IR de 17,5% | cerca de R$ 11.078 (+11,7%) |
Preços: fechamento oficial da B3 (COTAHIST). CDI: Banco Central, 14,19% de 03/11/2025 a 29/10/2026. Sem custos de corretagem e sem imposto sobre eventual venda das cotas. Cálculo do site.
O rendimento fez o que prometia: devolveu 10,5% do valor aplicado. O que comeu o resultado foi a cota, que perdeu R$ 8,70 no período, boa parte na queda dos fundos depois da eleição. Em 23/10/2026, último pregão antes do 2º turno, a mesma carteira somava R$ 10.871,10 com os rendimentos. O KNRI11, de escritórios e galpões, passou por conta parecida e terminou o período mais perto do CDB.
O relatório de outubro e a data-com de novembro mostram o tamanho da reserva
O primeiro número a olhar é o saldo de resultado acumulado no relatório de outubro, que deve sair entre os dias 7 e 8 de novembro, como os cinco anteriores. Ele já precisa mostrar o efeito do Cidade Jardim e das cotas novas. Em 16/11/2026, às 10h, o fundo faz a assembleia ordinária de cotistas. Depois vem o aviso de rendimento: nos últimos 12 meses, a data-com caiu sempre entre os dias 16 e 18.
A linha que explica o resto é a operação dos shoppings. Em agosto, a vacância ficou em 5,1%, contra média de 3,9% em 12 meses, e as vendas caíram 0,5% em um ano. O relatório também registra mais pedidos de recuperação judicial entre lojistas, o que tende a aparecer depois em renegociação de aluguel.
Quem comprou XPML11 depois de 16/10/2026 recebeu os R$ 0,92 de 23 de outubro?
Não recebeu. Esse rendimento ficou com quem tinha a cota no fim de 16/10/2026, mesmo que tenha vendido nos dias seguintes. Quem comprou depois entra na próxima data-com, que deve cair em novembro.
A reserva caindo quer dizer que o XPML11 está dando prejuízo?
Não. Mesmo em agosto, o pior mês da tabela, o fundo teve resultado positivo de R$ 33,7 milhões. A reserva cai porque a distribuição está acima desse resultado. Por isso, um eventual corte não indicaria prejuízo: aproximaria o pagamento daquilo que o fundo vem gerando.
Dados: Fundos.NET, documentos do XPML11 · B3, COTAHIST · Banco Central, poupança